
1. La Evolución de la Creación de Cuotas: De la Intuición al Algoritmo de Alta Frecuencia
Para derrotar a los mercados de apuestas deportivas de manera cuantitativa y sistemática, el operador debe comprender en profundidad el proceso industrial mediante el cual su contraparte —la casa de apuestas— elabora sus precios. Durante gran parte del siglo XX, la fijación de cuotas era una disciplina artesanal. Los bookmakers tradicionales de hipódromos o locales físicos fijaban precios basándose en su intuición, conocimiento empírico y registros manuales en libros de contabilidad, procurando equilibrar las apuestas a ambos lados de la contienda de forma manual.
Un operador puede crear precios, contratar un feed, consultar otros mercados o combinar enfoques. Este artículo no establece la cuota de cada modelo. Un proveedor no identifica todo el proceso; un feed compartido puede correlacionar precios en vez de aportar evidencia independiente. Registre mercado, hora, fuente y liquidación, no solo la marca.
Desglosar las etapas de este pipeline de compilación proporciona una ventaja analítica inestimable, permitiendo detectar ineficiencias de mercado, desajustes temporales (stale lines) y errores de cotización antes de que el operador pueda intervenir.
2. Las 5 Etapas del Proceso Matemático de Creación de Cuotas
Las cuotas deportivas que aparecen en la aplicación del operador no son producto de corazonadas ni opiniones superficiales. Atraviesan un riguroso proceso de cinco fases metodológicas consecutivas antes de publicarse en el mercado abierto.
Etapa 1: Generación de Probabilidades Brutas Mediante Modelado Estadístico
Un modelo estadístico produce estimaciones, no probabilidades objetivas sin error. Poisson independiente con corrección de marcadores bajos de Dixon-Coles es una opción, no descripción del sistema de todos los operadores. El parámetro no es covarianza de Pearson. Hipótesis, ventana y rendimiento fuera de muestra requieren documentación.
El sistema descompone los registros históricos en ratios de potencia ofensiva (), solidez defensiva () y ventaja de localía (). Esta etapa inicial arroja un vector de probabilidades justas: donde la suma matemática de los sucesos suma exactamente 1.000 (100%).
Etapa 2: Incorporación de Factores Exógenos y Ajustes Cualitativos
Los modelos estadísticos reflejan lo ocurrido en el pasado. No obstante, el fútbol se ve afectado por imprevistos de última hora. En la segunda etapa, los operadores de mercado y sistemas automatizados de monitorización alimentan el modelo con datos contextuales:
- Alineaciones Confirmadas y Bajas: La ausencia imprevista del portero titular, el defensa central de referencia o el máximo anotador modifica los parámetros de fuerza de ambos contendientes.
- Fatiga Competitiva y Rotaciones: Un equipo que afronta su tercer compromiso semanal o que reserva titulares antes de un partido decisivo de copa sufre un decremento en su expectativa de goles.
- Condiciones Meteorológicas y Estado del Campo: Lluvias copiosas, viento intenso, temperaturas gélidas o terrenos pesados deprimen la tasa general de goles, elevando la frecuencia de marcadores cortos y empates.
- Tendencias del Árbitro: Los registros de tarjetas, faltas y señalización de penaltis del colegiado designado se parametrizan en los mercados derivados y disciplinarios.
Etapa 3: Aplicación del Overround (Margen de la Casa)
Una vez estimadas las probabilidades reales de consenso (), la casa procede a incorporar su comisión de intermediación (el overround o vig). Para convertir las probabilidades justas en cuotas decimales minoristas, el operador infla artificialmente las probabilidades implícitas para que su suma rebase la unidad:
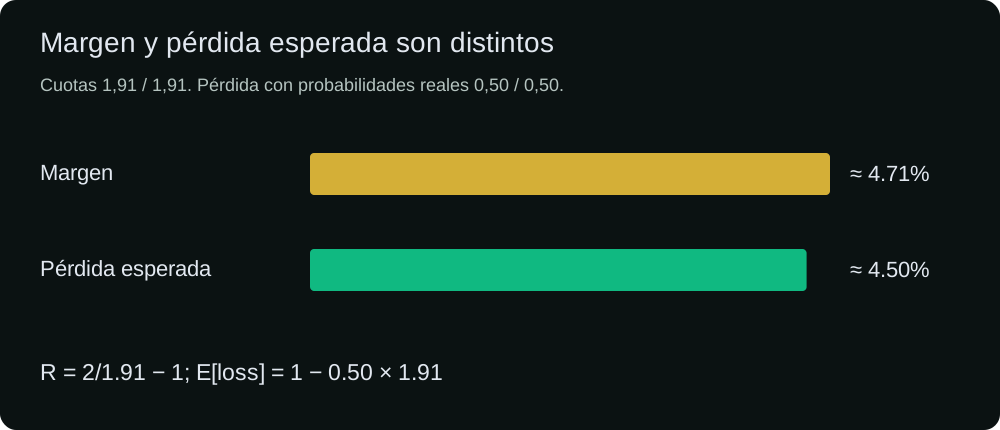
Repartir margen es una elección de modelo. Escala proporcional, deducciones aditivas y transformaciones no lineales dan distribuciones distintas con igual overround. El sesgo favorito-no favorito exige datos definidos; no establece cargos universales. El retorno esperado individual depende de la probabilidad, no solo del exceso total de inversos.
Etapa 4: Apertura de Mercado y Descubrimiento de Precios con Límites Reducidos
Cuando las cuotas salen al mercado por primera vez (a menudo con días de antelación), la incertidumbre analítica sobre el precio exacto es máxima. A fin de protegerse frente a desajustes del modelo o información privilegiada en poder de sindicatos profesionales, las casas publican estas líneas con límites de apuesta deliberadamente reducidos.
Los límites de apertura son una variable de ejecución, no un rango monetario universal. Una cuota visible puede resultar rechazada o modificada. Registre precios e importes ofrecidos y aceptados. Las órdenes pueden aportar información, pero el historial no prueba identidad, motivo del operador ni dirección de corrección futura.
Etapa 5: Gestión Dinámica del Riesgo y Fluctuación con Límites Elevados
Precios e importes disponibles pueden cambiar antes del evento. Noticias, órdenes, feeds y riesgo son mecanismos posibles. Su importancia debe medirse, no inferirse de un movimiento. Aquí no se establece pico de liquidez, demora típica ni máximo aceptado. Suspensiones y datos ausentes importan al reconstruir el historial.
3. El Falso Paradigma del "Libro Equilibrado"
Un libro de responsabilidad equilibrada es una construcción condicional. Con cuotas y volumen T, importes proporcionales a dan pago igual , donde . Si S>1 y todo se liquida sin costes ni anulaciones, el ingreso es en cada estado. Igual dinero por lado no suele igualar responsabilidades. Los importes reales pueden tener otra distribución.
Si la casa intentase equilibrar las apuestas en un duelo desigual, tendría que hundir la cuota del favorito a niveles ridículos (1.05 en lugar de 1.25), arruinando el volumen de negocio. En su lugar, los operadores asumen posiciones direccionales deliberadas contra el dinero recreativo.
Un libro desequilibrado conserva riesgo. El overround positivo no garantiza beneficio con cualquier vector de probabilidades o importes. El ingreso esperado es volumen menos pagos ponderados por probabilidades; el hold realizado es ingreso efectivo sobre volumen. Pueden diferir del overround y el operador puede perder en un evento o periodo.
4. Operadores Sharp vs. Operadores Soft: Dos Filosofías Contrapuestas
Sharp y soft son etiquetas informales. Compare propiedades medibles, no dos clases exhaustivas o certificadas.
| Pregunta | Evidencia que registrar |
|---|---|
| Margen cotizado | Precios completos, hora y suma calculada de inversos. |
| Capacidad ejecutable | Importes y precios pedidos y aceptados, con condiciones de cuenta. |
| Formación de precios | Fuente y cambios sincronizados; la etiqueta no revela todo el proceso. |
| Calidad predictiva | Calibración y scores fuera de muestra, con incertidumbre y dependencia. |
| Promoción | Elegibilidad, liquidación y retirada actuales; un bono anunciado no es EV del modelo. |
Sharp y soft son etiquetas informales, no certificaciones ni clases exhaustivas. Un operador puede usar precios, proveedores y límites distintos por producto. Una referencia sirve si fuente, hora y comportamiento predictivo son adecuados. La tabla describe cuestiones por comprobar, no propiedades universales medidas.
5. Metodología para Batir la Precificación de las Casas
Conociendo la mecánica interna de compilación de cuotas, el apostador con enfoque cuantitativo aprovecha las debilidades del sistema:
- Las diferencias de precio exigen horas y reglas compatibles. Una cuota aparentemente atrasada no prueba latencia ni EV positivo.
- El cierre futuro sin margen es referencia retrospectiva, no probabilidad conocida antes. CLV positivo no garantiza beneficio.
- No se establece porcentaje de recursos por mercado. Los mercados menores difieren en datos, liquidez y reglas; pruebe sus pronósticos por separado.
- Use la calculadora enlazada para comparar modelos. La salida normalizada depende de hipótesis, no recupera probabilidad real. Calculadora de Cuotas Sin Margen (No-Vig)
Cómo revisar una diferencia de precios
Elija un partido y defina primero la selección: tiempo reglamentario o prórroga, inclusión de penaltis y tratamiento de abandono. Registre simultáneamente todos los resultados excluyentes, no solo el favorito. Calcule la suma de inversos y conserve cuotas originales, pues redondear antes de normalizar altera el resultado. Si dos sitios comparten proveedor, su coincidencia no equivale a dos pronósticos independientes.
Separe después tres preguntas. Qué overround se cotiza, qué retorno esperado implica la probabilidad elegida y qué resultado se obtuvo realmente. En la segunda, indique modelo y sensibilidad; en la tercera, preserve observaciones y costes. Si el mejor precio no admitía el importe solicitado, la pantalla no demuestra ejecución. Esta secuencia permite verificar la hipótesis sin atribuir automáticamente cada movimiento a capital informado.
En un mercado hipotético de dos resultados, elija cuota 40/21 en cada lado. La suma de inversos es 1.05. Con 210 unidades repartidas por igual, cualquier ganador recibe 200 y quedan 10 antes de costes. La fracción 10/210≈4.7619% difiere del overround 5%. El resultado igual depende del reparto equilibrado y ausencia de costes o anulaciones. Otros importes pueden cambiar el beneficio por resultado.

