
1. Introducción: El Dilema Crecimiento-Varianza en la Gestión de Capital Cuantitativa
En el ámbito de las apuestas deportivas profesionales y el trading cuantitativo, la gestión de bankroll suele ser tratada erróneamente como un detalle operativo secundario respecto a la modelización predictiva y la identificación de valor. Esta perspectiva constituye un grave error matemático. Un modelo econométrico con una ventaja estadística verificada y robusta del +5% frente al consenso de cierre del mercado puede fácilmente conducir a un apostador a la quiebra absoluta si se combina con un algoritmo de dimensionamiento de apuestas hiperagresivo. La asignación de capital dicta de manera estricta si una ventaja teórica asintótica se transformará en acumulación exponencial de riqueza o en una ruina matemática inevitable.
En 1956, el físico de Bell Laboratories John Larry Kelly Jr. publicó "A New Interpretation of Information Rate", demostrando formalmente que dimensionar las apuestas de forma proporcional a la ventaja dividida por la cuota maximiza el valor esperado del logaritmo de la riqueza terminal: . En la teoría de la información pura y en entornos ideales donde las probabilidades son conocidas con absoluta precisión, el Criterio de Kelly Completo (Full Kelly) es insuperable en el horizonte infinito. Garantiza un crecimiento patrimonial superior a cualquier otra estrategia con probabilidad 1 cuando el número de apuestas .
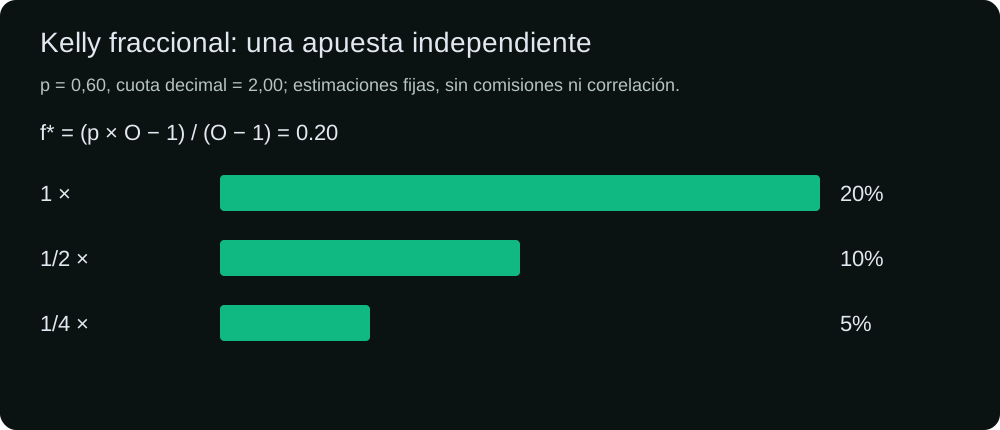
Sin embargo, en la práctica real de los mercados deportivos, los fondos sistemáticos y sindicatos profesionales prácticamente jamás utilizan Full Kelly (). En su lugar, el capital institucional adopta de forma unánime variantes del Kelly Fraccional, fundamentalmente Half Kelly () y Quarter Kelly ().
La referencia exacta es el crecimiento logarítmico esperado en un modelo binario con probabilidad y cuota fijas y conocidas. Kelly Fraccional aplica un múltiplo elegido del óptimo exacto. Esto cambia la asignación, sin validar la probabilidad estimada ni garantizar un beneficio realizado.
En los retornos simples de una apuesta, multiplicar la fracción por multiplica la desviación típica por y la varianza por . Half Kelly da la mitad de desviación y una cuarta parte de esa varianza; Quarter da una cuarta parte y una dieciseisava parte. Estas identidades exactas del retorno no hacen que la varianza logarítmica sea exactamente cuadrática ni determinan la caída de una secuencia. Una exposición menor aún puede producir caídas profundas, como muestra la simulación finita posterior.
Esta monografía técnica desglosa exhaustivamente los fundamentos matemáticos del Kelly Fraccional. Proporcionamos derivaciones analíticas formales de las funciones de crecimiento y varianza, demostramos la amortiguación cuadrática del arrastre por volatilidad, resolvemos la distribución continua de probabilidades de drawdown, analizamos el impacto de errores en la estimación de parámetros () y exponemos los resultados de una simulación de Monte Carlo sobre 1.000 trayectorias.
2. Mecánica Matemática: Derivación de la Tasa de Crecimiento
Consideremos un proceso repetitivo en el que un apostador arriesga una fracción fija de su capital actual en una cuota decimal (con ganancia neta ). La probabilidad real de acertar es , y la probabilidad de fallar es . El apostador cuenta con valor esperado positivo: .
La Evolución Logarítmica del Patrimonio
Si el apostador realiza apuestas independientes, de las cuales resultan ganadoras y perdedoras, el capital final a partir de la banca inicial se rige por la ecuación multiplicativa:
Donde con probabilidad , y con probabilidad . Tomando el logaritmo natural normalizado por el número de apuestas, obtenemos la tasa media de crecimiento exponencial :
Por la Ley Fuerte de los Grandes Números, cuando , las frecuencias relativas convergen casi con seguridad a sus esperanzas teóricas: y . La función de tasa de crecimiento esperado se define como:
La Fracción Óptima de Full Kelly ()
Para hallar la fracción exacta que maximiza el crecimiento geométrico, calculamos la primera derivada de respecto a e igualamos a cero:
Despejando , obtenemos la célebre fórmula de Kelly:
La segunda derivada confirma que la función es estrictamente cóncava en todo el intervalo :
Un ejemplo muestra el límite de la aproximación. Con y , Kelly exacto es . Half Kelly conserva aproximadamente el 75.6575% del crecimiento logarítmico máximo exacto y Quarter el 44.5350%. El doble de Kelly aún tiene crecimiento positivo en este ejemplo. La frontera de crecimiento negativo debe calcularse con la función exacta, sin suponer que sea el doble del óptimo.
3. Volatilidad y la Asimetría del Kelly Fraccional
La referencia exacta es el crecimiento logarítmico esperado en un modelo binario con probabilidad y cuota fijas y conocidas. Kelly Fraccional aplica un múltiplo elegido del óptimo exacto. Esto cambia la asignación, sin validar la probabilidad estimada ni garantizar un beneficio realizado.
Las razones de crecimiento del 75% para Half Kelly y del 43.75% para Quarter Kelly proceden de una aproximación cuadrática. El segundo momento de Taylor es , no solo la varianza. Usar únicamente la varianza exige que el cuadrado de la media sea despreciable. El óptimo cuadrático siguiente no es, en general, la fracción binaria exacta de Kelly. La tabla ilustra la aproximación, sin ofrecer razones universales para cualquier cuota, ventaja u horizonte.
| Fracción de Kelly () | Fórmula | Crecimiento Capturado | Reducción de Varianza | Ratio de Eficiencia |
|---|---|---|---|---|
| Full Kelly () | 100,0% | 0,0% (Base) | 1,00 | |
| Three-Quarter Kelly () | 93,75% | 43,75% de Reducción | 1,67 | |
| Half Kelly () | 75,00% | 75,00% de Reducción | 3,00 | |
| Quarter Kelly () | 43,75% | 93,75% de Reducción | 7,00 | |
| Eighth Kelly () | 23,44% | 98,44% de Reducción | 15,00 |
En los retornos simples de una apuesta, multiplicar la fracción por multiplica la desviación típica por y la varianza por . Half Kelly da la mitad de desviación y una cuarta parte de esa varianza; Quarter da una cuarta parte y una dieciseisava parte. Estas identidades exactas del retorno no hacen que la varianza logarítmica sea exactamente cuadrática ni determinan la caída de una secuencia. Una exposición menor aún puede producir caídas profundas, como muestra la simulación finita posterior.
Un ejemplo muestra el límite de la aproximación. Con y , Kelly exacto es . Half Kelly conserva aproximadamente el 75.6575% del crecimiento logarítmico máximo exacto y Quarter el 44.5350%. El doble de Kelly aún tiene crecimiento positivo en este ejemplo. La frontera de crecimiento negativo debe calcularse con la función exacta, sin suponer que sea el doble del óptimo.
4. Distribución de Drawdown y Recuperación Temporal
La tabla siguiente ilustra una difusión continua para tocar una fracción fija del saldo inicial, sin objetivo superior de parada y con horizonte ilimitado. No es la probabilidad de caída desde el máximo ni la probabilidad antes de duplicar el saldo. En la fórmula, es la deriva del logaritmo del saldo y su tasa de varianza. Se requiere deriva positiva. El exponente fraccional usa la aproximación de ventaja y apuesta pequeñas; las apuestas discretas pueden rebasar la barrera.
| Fracción perdida del saldo inicial | Full Kelly () | Half Kelly () | Quarter Kelly () |
|---|---|---|---|
Los valores del 50%, 12.5% y 0.78% para perder la mitad del saldo inicial pertenecen a esta aproximación y al horizonte ilimitado. No son probabilidades universales exactas de Full/Half/Quarter Kelly. Un experimento finito debe medir directamente su evento elegido. La recuperación aritmética es distinta: perder un 50% exige ganar un 100%; perder un 75% exige ganar un 300%. Eso no determina el tiempo de recuperación ni el tiempo pasado por debajo de un máximo anterior.
5. Incertidumbre en los Parámetros y Errores de Estimación
El modelo usa una probabilidad estimada, mientras la teoría exacta supone una probabilidad conocida. Si la estimación es demasiado alta, incluso una fracción del óptimo estimado puede superar el óptimo real. La prueba es el crecimiento logarítmico esperado exacto bajo una probabilidad real plausible, no afirmar que Half o Quarter absorben un porcentaje fijo de error. Una fracción menor reduce exposición sin validar la ventaja estimada.
Con parámetros conocidos, la concavidad estricta hace disminuir el crecimiento logarítmico esperado después del óptimo. La condición define crecimiento logarítmico asintótico negativo en apuestas independientes y estacionarias. En la frontera , crecimiento logarítmico esperado nulo no promete un saldo constante. Una fracción inferior al óptimo también puede perder dinero en un horizonte finito. Los errores del modelo cambian el óptimo real y la raíz de crecimiento nulo; una fracción fija no ofrece protección universal.
Un ejemplo muestra el límite de la aproximación. Con y , Kelly exacto es . Half Kelly conserva aproximadamente el 75.6575% del crecimiento logarítmico máximo exacto y Quarter el 44.5350%. El doble de Kelly aún tiene crecimiento positivo en este ejemplo. La frontera de crecimiento negativo debe calcularse con la función exacta, sin suponer que sea el doble del óptimo.
6. Simulación de Monte Carlo y Protocolo de Implementación
Este ejemplo usa 1.000 trayectorias de 1.000 apuestas independientes, saldo inicial de $10,000, cuota 2.05 y probabilidad fija de victoria 0.52. Full Kelly apuesta 6.285714%, Half 3.142857% y Quarter 1.571429% del saldo actual. La semilla 42 de NumPy se fija una vez antes del ciclo Full, Half, Quarter; cada estrategia consume una secuencia diferente del generador. El ejemplo Python siguiente define el experimento y no estima el rendimiento de una estrategia real.
| Métrica en 1.000 apuestas | Full Kelly | Half Kelly | Quarter Kelly |
|---|---|---|---|
| Saldo final medio | $598,494.92 | $84,592.82 | $27,494.68 |
| Saldo final mediano | $79,529.84 | $50,504.46 | $24,774.59 |
| Caída máxima media desde el máximo acumulado | 80.98% | 52.47% | 30.56% |
| Mayor caída observada desde el máximo acumulado | 99.73% | 90.88% | 68.53% |
| Terminar por debajo del saldo inicial | 15.90% | 5.00% | 3.80% |
En esta ejecución Full Kelly presenta la mayor media y mediana final junto con las caídas más profundas. Half y Quarter reducen tanto el crecimiento simulado como la gravedad de las caídas. La media es sensible a unos pocos saldos finales elevados. La semilla, el horizonte, las probabilidades y las reglas de apuesta determinan el resultado; esta ordenación no es una garantía general. El máximo inicial usado para la caída es el saldo inicial.
7. Código de Simulación en Python: Replicación del Proceso
El siguiente script autocontenido en Python permite simular numéricamente las trayectorias de capital y verificar los perfiles de crecimiento y drawdown de Full, Half y Quarter Kelly:
import numpy as np

def simulate_fractional_kelly(
    num_simulations=1000,
    num_bets=1000,
    decimal_odds=2.05,
    win_prob=0.52,
    initial_bankroll=10000.0,
    fractions=[1.0, 0.5, 0.25]
):
    b = decimal_odds - 1.0
    full_kelly = (win_prob * b - (1 - win_prob)) / b

    results = {}

    for k in fractions:
        stake_f = k * full_kelly
        terminal_wealths = []
        max_drawdowns = []

        for _ in range(num_simulations):
            # Generate random outcomes
            wins = np.random.binomial(1, win_prob, num_bets)
            bankroll = initial_bankroll
            peak = initial_bankroll
            max_dd = 0.0

            for win in wins:
                stake = bankroll * stake_f
                if win:
                    bankroll += stake * b
                else:
                    bankroll -= stake

                if bankroll > peak:
                    peak = bankroll
                dd = (peak - bankroll) / peak
                if dd > max_dd:
                    max_dd = dd

                if bankroll <= 0:
                    break

            terminal_wealths.append(bankroll)
            max_drawdowns.append(max_dd)

        results[f"{k}x Kelly"] = {
            "mean_wealth": np.mean(terminal_wealths),
            "median_wealth": np.median(terminal_wealths),
            "avg_max_dd": np.mean(max_drawdowns),
            "worst_dd": np.max(max_drawdowns),
            "prob_loss": np.mean(np.array(terminal_wealths) < initial_bankroll)
        }

    return results

if __name__ == "__main__":
    import json
    np.random.seed(42)
    result = simulate_fractional_kelly()
    print(json.dumps(result, indent=2))
8. Conclusión: El Veredicto Cuantitativo
La referencia exacta es el crecimiento logarítmico esperado en un modelo binario con probabilidad y cuota fijas y conocidas. Kelly Fraccional aplica un múltiplo elegido del óptimo exacto. Esto cambia la asignación, sin validar la probabilidad estimada ni garantizar un beneficio realizado.
El modelo usa una probabilidad estimada, mientras la teoría exacta supone una probabilidad conocida. Si la estimación es demasiado alta, incluso una fracción del óptimo estimado puede superar el óptimo real. La prueba es el crecimiento logarítmico esperado exacto bajo una probabilidad real plausible, no afirmar que Half o Quarter absorben un porcentaje fijo de error. Una fracción menor reduce exposición sin validar la ventaja estimada.

