
1. Введение: Главный источник сверхприбыли коммерческих букмекеров
В глобальной индустрии спортивного беттинга ни один продукт не генерирует для букмекера столь колоссальной прибыли по отношению к обороту, как экспресс-ставки (parlays, accumulators), известные также как комбинированные или множественные ставки.
Каждые выходные миллионы игроков поддаются соблазну «ставки-лотереи»: поставить 500 рублей ради потенциального выигрыша в 500 000 рублей на «паровозе» из восьми матчей топ-лиг. Эта механика напрямую эксплуатирует классические когнитивные искажения: эффект возможности, переоценку собственной проницательности и неспособность человеческого мозга интуитивно оценивать мультипликативные вероятности. Игроку-любителю кажется, что сборка четырех «железобетонных» фаворитов с коэффициентами 1.30 в общий коэффициент 2.85 — это гарантированная и легкая прибыль.
Однако для риск-менеджеров и финансовых аналитиков букмекерских контор экспрессы представляют собой нечто кардинально иное: математическую машину экспоненциального сложного процента маржи.
В этом фундаментальном исследовании представлен детальный математический анализ механики экспрессов. Мы выведем точные аналитические формулы накопления маржи, докажем экспоненциальную деградацию математического ожидания игрока, вскроем скрытые супермаржи в конструкторах ставок (Same Game Parlays) и определим специфические условия, при которых экспресс может обладать положительным математическим ожиданием (+EV).
2. Математическое доказательство: Закон сложного процента маржи
Чтобы строго доказать, почему экспрессы разоряют дистанционных игроков, необходимо сопоставить маржу одиночных рынков с итоговой маржой комбинированного билета.
Микроструктура одиночного ординара
Для полной группы взаимоисключающих исходов обозначает оверраунд, а ожидаемую потерю на единицу ставки при пропорциональном удалении маржи: . При коэффициентах 1.91/1.91 оверраунд равен 4.71204%, ожидаемая потеря 4.5%. В формулах ниже обозначает долю потери, а не оверраунд.
Для игрока, делающего одиночную ставку на исход , математическое ожидание возврата на один поставленный рубль () при пропорциональном распределении маржи составляет:
Здесь M_i является долей ожидаемой потери модели. При пропорциональном допущении она равна m_i/(1+m_i), а не фактическому hold или оверраунду.
Формализация экспресса из независимых событий
Предположим, что игрок формирует экспресс из статистически независимых матчей: .
По правилам букмекерских контор итоговый коэффициент экспресса () рассчитывается как строгое произведение коэффициентов входящих в него событий:
Поскольку события статистически независимы, истинная совместная вероятность победы всего экспресса () равна произведению истинных вероятностей каждого события:
Вывод итогового математического ожидания экспресса
Математическое ожидание выплаты на один рубль ставки в экспрессе () представляет собой произведение совместной вероятности на итоговый коэффициент выплаты:
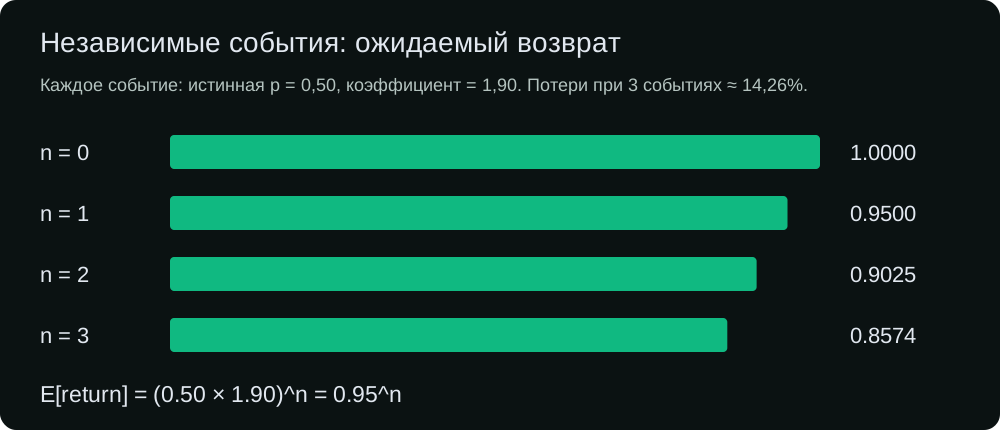
Подставляя возврат каждого одиночного исхода , мы получаем фундаментальную формулу комбинированных ставок:
Соответственно, совокупная маржа, заложенная букмекером в экспресс-купон (), составляет:
Анализ поведения при одинаковой марже исходов
Только в следующей симметричной формуле скаляр m обозначает общую ожидаемую потерю M_i, отличную от оверраунда m_i. Поэтому сценарий 5% задаёт ожидаемую потерю 5% на событие, а не оверраунд 5%.
Исследуем асимптотический предел этой функции при росте числа событий ():
Поскольку величина строго меньше единицы, ее возведение в степень приводит к экспоненциальному падению математического ожидания игрока к нулю. С каждым добавленным матчем игрок выплачивает букмекеру сложный процент маржи.
3. Условные таблицы накопления
Таблица задаёт ожидаемые потери 2.5%,5% и7.5%, независимость и перемноженные цены. Это не измеренные категории букмекеров. Точные коэффициенты-110 при вероятностях 50/50 дают потерю 1/22≈4.54545%, а не 5%.
| Количество событий () | Низкая маржа () | Стандартная маржа () | Высокая маржа () | Ожидаемый возврат игрока () |
|---|---|---|---|---|
| 1 событие (Ординар) | руб. на руб. | |||
| 2 события (Двойник) | руб. на руб. | |||
| 3 события (Тройник) | руб. на руб. | |||
| 4 события (4-Fold) | руб. на руб. | |||
| 5 событий (5-Fold) | руб. на руб. | |||
| 8 событий (8-Fold) | руб. на руб. | |||
| 10 событий (10-Fold) | руб. на руб. | |||
| 15 событий (15-Fold) | руб. на руб. |
Ключевые выводы из математического анализа:
- Сценарий 1: 2.5% ожидаемая потеря независимого события.
- Сценарий 2: 5.0% ожидаемая потеря независимого события.
- Сценарий 3: 7.5% ожидаемая потеря независимого события.
4. Функция геометрического увядания отрицательного EV
Рекреационные игроки систематически путают размер возможного денежного выигрыша с математическим ожиданием. Часто звучит довод: «Экспресс из 6 матчей с коэффициентом 45.0 дает гигантское плечо прибыли при ставке всего в 100 рублей». Однако в теории вероятностей финансовое плечо работает не на номинальный коэффициент, а на математическое ожидание ().
Напомним формулу математического ожидания одиночного ординара: . При пропорциональном распределении маржи без собственного преимущества это значение отрицательно: (например, при марже 5%).
Итоговое математическое ожидание экспресса определяется мультипликативной функцией:
Поскольку каждое слагаемое строго меньше единицы, функция монотонно убывает к (полная потеря ставки на бесконечности):
Отрицательная производная математически доказывает: каждое новое событие с отрицательным EV, добавленное в экспресс-купон, ускоряет уничтожение банкролла игрока по закону сложного процента.
5. Одноматчевые экспрессы (SGP) и ловушка корреляции
В последние годы букмекеры активно продвигают функцию конструктора ставок (Same Game Parlays — SGP), позволяющую объединять исходы внутри одного матча (победа команды + тотал голов + гол конкретного футболиста).
Разрушение гипотезы независимости событий
Стандартная формула перемножения коэффициентов опирается на предположение о статистической независимости. В одном футбольном матче исходы тесно коррелируют друг с другом:
- Если Манчестер Сити громит соперника, вероятность «Тотал Больше 2.5» резко возрастает: .
- Если забито много голов, вероятность гола главного бомбардира (Холанда) существенно выше безусловной.
Моделирование копулами и скрытая маржа
Для оценки таких пари букмекеры применяют многомерные вероятностные копулы (copula functions) или симуляции Монте-Карло. Однако вместо справедливой цены операторы закладывают в SGP чудовищную скрытую комиссию:
| Комбинация в конструкторе (SGP) | Справедливый кэф без корреляции | Справедливый кэф с учетом копулы | Реальный кэф букмекера | Скрытая маржа букмекера |
|---|---|---|---|---|
| Победа Сити + ТБ 2.5 | (Положительная корреляция) | |||
| Победа Сити + ТБ 2.5 + Гол Холанда | (Совместная копула) | |||
| Победа Сити + ОЗ + ТБ 3.5 + 8+ угловых | (Многомерная модель) |
Для билета на один матч используйте совместную вероятность и предложенную выплату. При зависимости перемножение маргинальных вероятностей обычно неверно. Копула является одним подходом, а не установленным алгоритмом каждого оператора. Корреляция или название SGP не устанавливают фиксированный hold либо отрицательный EV.
6. Когда экспресс имеет положительное математическое ожидание (+EV)?
Для независимых событий с совместимыми правилами расчёта и итоговым коэффициентом, равным произведению коэффициентов, экспресс имеет положительное ожидание при . Положительное ожидание каждой ставки достаточно, но не обязательно: . Ставки с +20% и -5% дают +14% ожидания купона. Для зависимых событий нужна совместная вероятность.
Если квант находит недооцененные коэффициенты с реальным перевесом над линией закрытия, математическое ожидание экспресса перемножается в пользу игрока:
Если объединить три независимых события, каждое из которых имеет перевес в :
Перевес возрастает до невероятных +19.10%. Однако профессиональные синдикаты редко используют экспрессы на практике из-за запредельной волатильности (дисперсии), жестких ограничений букмекеров по максимальной выплате и мгновенных санкций (порезок) со стороны службы безопасности контор.
7. Взрыв дисперсии и распределение серий поражений
Помимо колоссального налогообложения через сложный процент маржи, экспрессы создают непреодолимый барьер управления капиталом: экспоненциальный взрыв дисперсии (). Для купона с итоговым коэффициентом и истинной вероятностью прохода математическая дисперсия на единицу ставки выражается формулой:
Здесь означает совместную вероятность выигрыша, итоговый коэффициент. При и дисперсия равна , а не 5.4. Её изменение при добавлении событий зависит от обеих величин. Таблица ниже иллюстрирует серии поражений при принятых вероятностях.
| Тип купона | Типичный коэффициент | Вероятность выигрыша | Максимальная серия поражений (99% доверие) |
|---|---|---|---|
| Ординар (1 событие) | проигрышей подряд | ||
| Двойник (2 события) | проигрышей подряд | ||
| Тройник (3 события) | проигрышей подряд | ||
| Экспресс (5 событий) | проигрышей подряд | ||
| Экспресс (8 событий) | проигрышей подряд |
Психологически и операционно выдержать серию из 150 или 1 200 проигрышей подряд невозможно: ни один банкролл и ни одна нервная система не способны пережить подобный уровень стохастического давления.
Практический расчет критерия Келли для мультипликативных купонов
Если квант-модель все же обнаружила серию независимых исходов с положительным математическим ожиданием (), расчет оптимального размера ставки по формуле Келли для комбинированного купона требует исключительной осторожности. Формула оптимальной доли капитала принимает вид:
В условной бинарной модели с коэффициентом 50 и EV 15% вероятность выигрыша равна 1.15/50=0.023. Полный Келли равен , то есть 0.306122449% банка; четверть этой доли около 0.076530612%. Превышение выбранной Quarter-доли само по себе не означает отрицательного роста или разорения: полный оптимум в этой же модели выше. Для оценки риска нужны истинные вероятности, правило ставок, конечный горизонт и определение порога потери. Дробь от ошибочной оценки не гарантирует защиту.
8. Python-скрипт расчета сложного процента маржи
Представленный ниже скрипт вычисляет точный совокупный процент удержания для любого числа событий в купоне:
def calculate_parlay_margin(margins):
    payout = 1.0
    for m in margins:
        payout *= (1.0 - m)
    return 1.0 - payout

for n in range(1, 11):
    m_tot = calculate_parlay_margin([0.05] * n)
    print(f"Событий: {n:2d} | Совокупная маржа купона: {m_tot * 100:.2f}%")
9. Заключение: Аналитический вердикт
Математика ставок сурова: маржи букмекеров не складываются, а перемножаются геометрически. В ставках без математического перевеса каждое дополнительное событие в купоне действует как экспоненциальный налог на банкролл игрока. Понимание закона сложных маржей — ключевая граница между рекреационным игроком, финансирующим прибыль букмекеров, и профессиональным количественным трейдером.

