
1. Введение: Дилемма доходности и дисперсии в количественном беттинге
В спортивном трейдинге и систематическом беттинге управление капиталом (money management) традиционно и ошибочно воспринимается как второстепенная рутина, уступающая по значимости прогностическому моделированию. Это фундаментальное математическое заблуждение. Любая эконометрическая модель с доказанным, статистически безупречным математическим ожиданием в +5% способна быстро обнулить баланс игрока, если она сопряжена с избыточно агрессивной или математически некорректной формулой сайзинга ставок. Алгоритм распределения капитала строго определяет, трансформируется ли теоретический перевес в экспоненциальный сложный процент или в неотвратимое разорение.
В 1956 году физик Bell Laboratories Джон Ларри Келли-младший опубликовал фундаментальную работу "A New Interpretation of Information Rate", доказав, что ставка, пропорциональная отношению математического ожидания к коэффициенту, максимизирует математическое ожидание логарифма конечного капитала: . В идеализированном мире теории информации при бесконечном горизонте событий и точно известной вероятности стратегия полного критерия Келли (Full Kelly) математически непревзойденна. Она гарантирует опережение любой иной системы ставок с вероятностью 1 при .
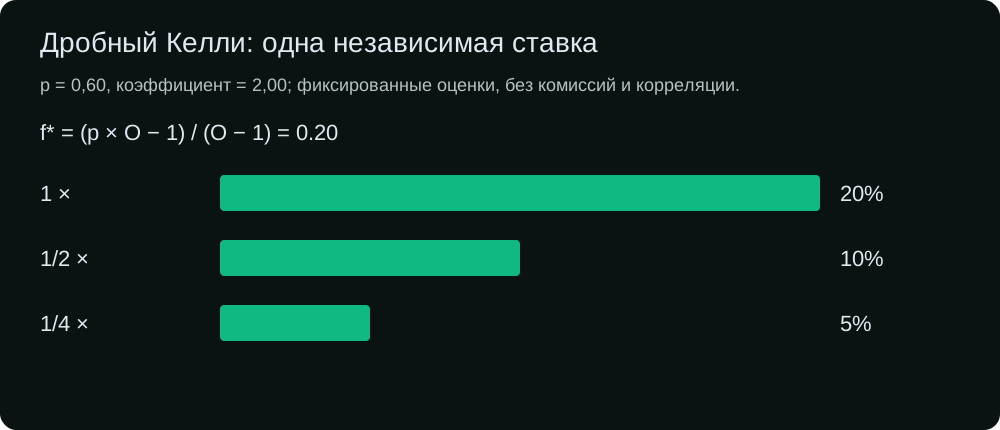
Однако в реальной практике количественных синдикатов и институциональных инвесторов Full Kelly () практически никогда не используется. Причина — экстремальная волатильность и колоссальные просадки. Общепринятым стандартом количественных фондов стали дробные модификации: Half Kelly (, половинный Келли) и Quarter Kelly (, четвертной Келли).
Точный ориентир задаёт ожидаемый логарифмический рост в бинарной модели с постоянными известными вероятностью и коэффициентом. Дробный Келли задаёт выбранный множитель точного оптимума. Он меняет размер ставки, но не подтверждает оценку вероятности и не гарантирует фактическую прибыль.
Для простой доходности одной ставки умножение доли на меняет стандартное отклонение в раз, а дисперсию в раз. Half Kelly даёт половину стандартного отклонения и четверть этой дисперсии; Quarter даёт четверть и одну шестнадцатую. Эти точные равенства для выплаты не делают дисперсию логарифмической доходности строго квадратичной и не задают просадку серии. При меньшей доле возможны глубокие просадки, что показывает конечная симуляция ниже.
В этом руководстве представлен детальный математический анализ дробного критерия Келли. Мы приведем строгие аналитические выводы функций геометрического роста и дисперсии, докажем квадратичный закон подавления просадок, выведем вероятностное распределение глубины просадки, исследуем влияние погрешности параметров () и продемонстрируем результаты Монте-Карло симуляции на выборке в 1 000 траекторий.
2. Математический аппарат: вывод функции скорости роста
Рассмотрим дискретный случайный процесс, в котором беттор ставит фиксированную долю своего текущего банкролла на исход с десятичным коэффициентом (чистый коэффициент выплаты ). Истинная вероятность выигрыша равна , вероятность проигрыша — . Предполагается наличие положительного математического ожидания: .
Логарифмическая эволюция банкролла
После независимых ставок, из которых оказались успешными, а проиграли, итоговый капитал при начальном значении описывается мультипликативным процессом:
Где с вероятностью , и с вероятностью . Взяв натуральный логарифм нормализованного капитала на одну ставку, получаем среднюю экспоненциальную скорость роста :
Согласно Усиленному закону больших чисел (УЗБЧ), при частоты исходов сходятся почти наверное к своим теоретическим вероятностям: и . Функция математического ожидания скорости роста принимает вид:
Оптимальная доля полного Келли ()
Чтобы определить оптимальное значение , максимизирующее темп долгосрочного сложного процента, найдем первую производную по и приравняем её к нулю:
Преобразуя уравнение, получаем классическую формулу критерия Келли:
Проверка второй производной подтверждает строгую вогнутость функции на интервале :
Конкретный пример показывает границу приближения. При и точный Келли равен . Half Kelly сохраняет примерно 75.6575% точного максимального логарифмического роста, Quarter примерно 44.5350%. При двойном Келли рост в этом примере ещё положителен. Границу отрицательного роста нужно находить по точной функции, а не считать равной удвоенному оптимуму.
3. Волатильность и асимметрия дробного Келли
Точный ориентир задаёт ожидаемый логарифмический рост в бинарной модели с постоянными известными вероятностью и коэффициентом. Дробный Келли задаёт выбранный множитель точного оптимума. Он меняет размер ставки, но не подтверждает оценку вероятности и не гарантирует фактическую прибыль.
Соотношения роста 75% для Half Kelly и 43.75% для Quarter Kelly получены из квадратичного приближения. Второй момент в разложении Тейлора равен , а не одной дисперсии. Замена второго момента дисперсией требует пренебрежимо малого квадрата среднего. Квадратичный оптимум ниже в общем случае отличается от точного бинарного Келли. Таблица иллюстрирует приближение, а не универсальные доли роста для любых коэффициентов, перевесов и горизонтов.
| Доля Келли () | Формула | Доля максимального роста | Снижение дисперсии | Коэффициент эффективности |
|---|---|---|---|---|
| Full Kelly () | 100.0% | 0.0% (Базовая линия) | 1.00 | |
| Three-Quarter Kelly () | 93.75% | Снижение на 43.75% | 1.67 | |
| Half Kelly () | 75.00% | Снижение на 75.00% | 3.00 | |
| Quarter Kelly () | 43.75% | Снижение на 93.75% | 7.00 | |
| Eighth Kelly () | 23.44% | Снижение на 98.44% | 15.00 |
Для простой доходности одной ставки умножение доли на меняет стандартное отклонение в раз, а дисперсию в раз. Half Kelly даёт половину стандартного отклонения и четверть этой дисперсии; Quarter даёт четверть и одну шестнадцатую. Эти точные равенства для выплаты не делают дисперсию логарифмической доходности строго квадратичной и не задают просадку серии. При меньшей доле возможны глубокие просадки, что показывает конечная симуляция ниже.
Конкретный пример показывает границу приближения. При и точный Келли равен . Half Kelly сохраняет примерно 75.6575% точного максимального логарифмического роста, Quarter примерно 44.5350%. При двойном Келли рост в этом примере ещё положителен. Границу отрицательного роста нужно находить по точной функции, а не считать равной удвоенному оптимуму.
4. Распределение вероятностей просадки и время восстановления
Следующая таблица иллюстрирует непрерывную диффузию для достижения фиксированной доли начального банка без верхней цели остановки и на неограниченном горизонте. Это не вероятность просадки от текущего пика и не вероятность до удвоения банка. В формуле означает снос логарифма капитала, его интенсивность дисперсии. Требуется положительный снос. Дробный показатель использует приближение малого перевеса и малой доли; дискретные ставки могут перескочить границу.
| Доля потери начального банка | Full Kelly () | Half Kelly () | Quarter Kelly () |
|---|---|---|---|
Значения 50%, 12.5% и 0.78% для потери половины начального банка относятся к этому приближению и бесконечному горизонту. Это не точные универсальные вероятности Full/Half/Quarter Kelly. В конечном эксперименте выбранное событие нужно измерять отдельно. Арифметика восстановления отличается: после потери 50% нужен рост 100%, после потери 75% рост 300%. Эти равенства не определяют время восстановления и долю времени ниже прежнего максимума.
5. Погрешность модели и ошибка оценки параметров
Модель использует оценку вероятности, а точная теория предполагает известную вероятность. Если оценка завышена, даже дробь от оценённого оптимума может превысить настоящий оптимум. Проверять нужно точный ожидаемый логарифмический рост при правдоподобной настоящей вероятности, а не обещанную способность Half или Quarter поглотить фиксированный процент ошибки. Уменьшение доли снижает экспозицию, но не подтверждает оценённый перевес.
При известных параметрах строгая вогнутость означает снижение ожидаемого логарифмического роста после оптимума. Условие задаёт отрицательный асимптотический логарифмический рост для независимых стационарных ставок. На границе нулевое ожидание логарифмического роста не обещает неизменный банк. Доля ниже модельного оптимума тоже может дать убыток на конечном горизонте. Ошибка модели меняет настоящий оптимум и корень нулевого роста; фиксированная дробь не даёт универсальной защиты.
Конкретный пример показывает границу приближения. При и точный Келли равен . Half Kelly сохраняет примерно 75.6575% точного максимального логарифмического роста, Quarter примерно 44.5350%. При двойном Келли рост в этом примере ещё положителен. Границу отрицательного роста нужно находить по точной функции, а не считать равной удвоенному оптимуму.
6. Эмпирический анализ Монте-Карло: Среднее против Медианы
В условном эксперименте 1 000 траекторий по 1 000 независимых ставок, начальный банк $10,000, коэффициент 2.05 и постоянная вероятность выигрыша 0.52. Full Kelly составляет 6.285714%, Half 3.142857%, Quarter 1.571429% текущего банка. Seed 42 в NumPy устанавливается один раз перед циклом Full, Half, Quarter. Каждая стратегия получает следующую отдельную последовательность генератора. Пример Python ниже задаёт эксперимент, а не оценивает результат реальной стратегии.
| Показатель за 1 000 ставок | Full Kelly | Half Kelly | Quarter Kelly |
|---|---|---|---|
| Средний конечный банк | $598,494.92 | $84,592.82 | $27,494.68 |
| Медианный конечный банк | $79,529.84 | $50,504.46 | $24,774.59 |
| Средняя максимальная просадка от текущего пика | 80.98% | 52.47% | 30.56% |
| Наибольшая наблюдавшаяся просадка от текущего пика | 99.73% | 90.88% | 68.53% |
| Конечный банк ниже начального | 15.90% | 5.00% | 3.80% |
В этом запуске у Full Kelly выше средний и медианный конечный банк, но глубже просадки. Half и Quarter уменьшают и смоделированный рост, и глубину просадки. На среднее сильно влияют отдельные большие конечные значения. Результат зависит от seed, горизонта, вероятностей и правил ставки; такое ранжирование не гарантировано для других условий. Первой точкой текущего максимума служит начальный банк.
7. Пример протокола: выбор доли и лимитов
Для практической реализации дробного Келли в спортивном беттинге рекомендуется придерживаться трех правил:
- Выбор доли: Quarter Kelly (), Three-Eighths Kelly () и Half Kelly () являются вариантами политики. Выбор требует оценки погрешности модели и заданного события риска. Положительный CLV сам по себе не подтверждает пригодность доли.
- Оценка рынка: Доступный объём исполнения и неопределённость вероятностей проверяют для конкретного рынка. Снижение доли вплоть до является выбором экспозиции, а не подтверждением перевеса.
- Совокупная экспозиция: Одновременные ставки используют общий банк. Нужна совместная оптимизация либо явно выбранный суммарный лимит. Например, может служить внутренним ограничением экспозиции, но не гарантирует предел убытка или просадки.
8. Python-скрипт симуляции распределений Келли
Представленный ниже скрипт на Python воспроизводит вычисление динамики банкролла и глубины максимальных просадок для различных коэффициентов критерия Келли:
import numpy as np

def simulate_fractional_kelly(
    num_simulations=1000,
    num_bets=1000,
    decimal_odds=2.05,
    win_prob=0.52,
    initial_bankroll=10000.0,
    fractions=[1.0, 0.5, 0.25]
):
    b = decimal_odds - 1.0
    full_kelly = (win_prob * b - (1 - win_prob)) / b

    results = {}

    for k in fractions:
        stake_f = k * full_kelly
        terminal_wealths = []
        max_drawdowns = []

        for _ in range(num_simulations):
            # Generate random outcomes
            wins = np.random.binomial(1, win_prob, num_bets)
            bankroll = initial_bankroll
            peak = initial_bankroll
            max_dd = 0.0

            for win in wins:
                stake = bankroll * stake_f
                if win:
                    bankroll += stake * b
                else:
                    bankroll -= stake

                if bankroll > peak:
                    peak = bankroll
                dd = (peak - bankroll) / peak
                if dd > max_dd:
                    max_dd = dd

                if bankroll <= 0:
                    break

            terminal_wealths.append(bankroll)
            max_drawdowns.append(max_dd)

        results[f"{k}x Kelly"] = {
            "mean_wealth": np.mean(terminal_wealths),
            "median_wealth": np.median(terminal_wealths),
            "avg_max_dd": np.mean(max_drawdowns),
            "worst_dd": np.max(max_drawdowns),
            "prob_loss": np.mean(np.array(terminal_wealths) < initial_bankroll)
        }

    return results

if __name__ == "__main__":
    import json
    np.random.seed(42)
    result = simulate_fractional_kelly()
    print(json.dumps(result, indent=2))
9. Заключение: Количественный консенсус
Точный ориентир задаёт ожидаемый логарифмический рост в бинарной модели с постоянными известными вероятностью и коэффициентом. Дробный Келли задаёт выбранный множитель точного оптимума. Он меняет размер ставки, но не подтверждает оценку вероятности и не гарантирует фактическую прибыль.
Модель использует оценку вероятности, а точная теория предполагает известную вероятность. Если оценка завышена, даже дробь от оценённого оптимума может превысить настоящий оптимум. Проверять нужно точный ожидаемый логарифмический рост при правдоподобной настоящей вероятности, а не обещанную способность Half или Quarter поглотить фиксированный процент ошибки. Уменьшение доли снижает экспозицию, но не подтверждает оценённый перевес.

