
1. Introdução: O Dilema Crescimento-Variância na Gestão de Banca Quantitativa
No universo das apostas esportivas profissionais e do trading sistemático, a gestão de banca é frequentemente tratada como um detalhe secundário em relação à modelagem estatística e à descoberta de valor. Essa perspectiva representa um equívoco matemático fatal. Um modelo preditivo com um edge comprovado e estatisticamente robusto de +5% sobre o fechamento de mercado pode facilmente levar um apostador à falência caso esteja atrelado a um algoritmo de dimensionamento de apostas hiperagressivo ou inadequado. A alocação de capital determina se uma vantagem matemática assintótica se traduzirá em riqueza composta ou em ruína inevitável.
Em 1956, o físico do Bell Laboratories John Larry Kelly Jr. publicou "A New Interpretation of Information Rate", demonstrando que alocar capital proporcionalmente à razão entre a vantagem matemática e as odds maximiza o valor esperado do logaritmo do patrimônio terminal: . Na teoria da informação pura e em ambientes sem atrito onde as probabilidades são conhecidas com absoluta exatidão, o Critério de Kelly Pleno (Full Kelly) é matematicamente imbatível no horizonte infinito. Ele garante um crescimento patrimonial mais rápido do que qualquer outra estratégia com probabilidade 1 quando o número de eventos .
No entanto, no mundo real das apostas esportivas, sindicatos quantitativos e fundos sistemáticos quase nunca utilizam o Full Kelly (). Em vez disso, o capital institucional converge universalmente para variantes do Kelly Fracionário — predominantemente o Half Kelly () e o Quarter Kelly ().
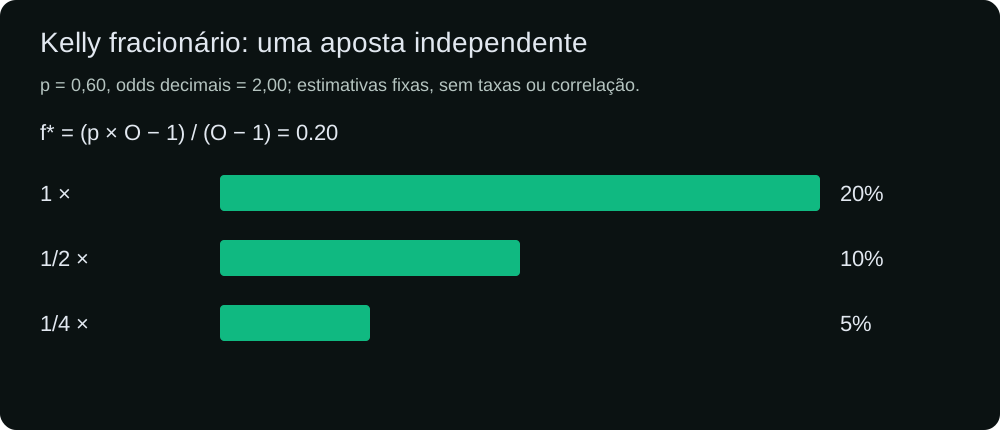
A referência exata é o crescimento logarítmico esperado num modelo binário com probabilidade e odd fixas e conhecidas. O Kelly Fracionário aplica um múltiplo escolhido do ótimo exato. Isso altera a alocação, sem validar a probabilidade estimada nem garantir lucro realizado.
Nos retornos simples de uma aposta, multiplicar a fração por multiplica o desvio padrão por e a variância por . Half Kelly dá metade do desvio padrão e um quarto dessa variância; Quarter dá um quarto e um dezasseis avos. Essas identidades exatas do retorno não tornam a variância logarítmica exatamente quadrática nem determinam o drawdown de uma sequência. Menor exposição ainda pode produzir quedas profundas, como mostra a simulação finita adiante.
Esta monografia técnica investiga detalhadamente a mecânica matemática do Kelly Fracionário. Fornecemos deduções analíticas formais das funções de crescimento e variância, provamos a redução parabólica da volatilidade, resolvemos a distribuição de probabilidade de drawdowns, analisamos os erros de estimação de parâmetros () e apresentamos os resultados empíricos de uma simulação de Monte Carlo com 1.000 trajetórias.
2. Mecânica Matemática: Derivação da Função de Taxa de Crescimento
Considere um jogo repetido onde um apostador aposta uma fração fixa de sua banca atual em um mercado que oferece odds decimais (retorno decimal líquido ). A probabilidade real de vitória é , e a probabilidade de derrota é . O apostador possui valor esperado positivo: .
A Evolução Logarítmica do Patrimônio
Se o apostador realiza apostas independentes, das quais vencem e perdem, o patrimônio final a partir do capital inicial é governado pelo processo multiplicativo:
Onde com probabilidade , e com probabilidade . Aplicando o logaritmo natural ao patrimônio normalizado pelo capital inicial por aposta, obtemos a taxa média de crescimento exponencial :
Pela Lei Forte dos Grandes Números, quando , as proporções amostrais convergem quase certamente para suas probabilidades teóricas: e . A função de crescimento esperado é formalmente definida como:
A Fração Ótima de Full Kelly ()
Para encontrar a fração que maximiza o crescimento geométrico de longo prazo, derivamos em relação a e igualamos a zero:
Isolando , obtemos a clássica fórmula do Critério de Kelly:
A análise da segunda derivada confirma a concavidade estrita em todo o domínio :
Um exemplo mostra o limite da aproximação. Com e , Kelly exato é . Half Kelly retém cerca de 75.6575% do crescimento logarítmico máximo exato e Quarter cerca de 44.5350%. O dobro de Kelly ainda tem crescimento positivo neste exemplo. A fronteira de crescimento negativo deve ser obtida da função exata, não presumida como o dobro do ótimo.
3. Volatilidade e a Troca Assimétrica Fracionária
A referência exata é o crescimento logarítmico esperado num modelo binário com probabilidade e odd fixas e conhecidas. O Kelly Fracionário aplica um múltiplo escolhido do ótimo exato. Isso altera a alocação, sem validar a probabilidade estimada nem garantir lucro realizado.
As razões de crescimento de 75% para Half Kelly e 43.75% para Quarter Kelly vêm de uma aproximação quadrática. O segundo momento de Taylor é , não apenas a variância. Usar só a variância exige que o quadrado da média seja desprezível. O ótimo quadrático abaixo não é, em geral, a fração binária exata de Kelly. A tabela ilustra a aproximação, sem fornecer razões universais para quaisquer odds, vantagens ou horizontes.
| Fração de Kelly () | Fórmula | Crescimento Esperado Capturado | Redução de Variância | Eficiência (Crescimento / Variância) |
|---|---|---|---|---|
| Full Kelly () | 100,0% | 0,0% (Base) | 1,00 | |
| Three-Quarter Kelly () | 93,75% | 43,75% de Redução | 1,67 | |
| Half Kelly () | 75,00% | 75,00% de Redução | 3,00 | |
| Quarter Kelly () | 43,75% | 93,75% de Redução | 7,00 | |
| Eighth Kelly () | 23,44% | 98,44% de Redução | 15,00 |
Nos retornos simples de uma aposta, multiplicar a fração por multiplica o desvio padrão por e a variância por . Half Kelly dá metade do desvio padrão e um quarto dessa variância; Quarter dá um quarto e um dezasseis avos. Essas identidades exatas do retorno não tornam a variância logarítmica exatamente quadrática nem determinam o drawdown de uma sequência. Menor exposição ainda pode produzir quedas profundas, como mostra a simulação finita adiante.
Um exemplo mostra o limite da aproximação. Com e , Kelly exato é . Half Kelly retém cerca de 75.6575% do crescimento logarítmico máximo exato e Quarter cerca de 44.5350%. O dobro de Kelly ainda tem crescimento positivo neste exemplo. A fronteira de crescimento negativo deve ser obtida da função exata, não presumida como o dobro do ótimo.
4. Distribuição de Probabilidade de Drawdown e Duração
A tabela seguinte é uma ilustração de difusão contínua para tocar uma fração fixa da banca inicial, sem alvo superior de parada e com horizonte ilimitado. Não é a chance de drawdown desde o pico nem a chance antes de duplicar a banca. Na fórmula, é a deriva do logaritmo patrimonial e sua taxa de variância. Exige-se deriva positiva. O expoente fracionário usa a aproximação de pequena vantagem e stake; apostas discretas podem ultrapassar a barreira.
| Fração de perda da banca inicial | Full Kelly () | Half Kelly () | Quarter Kelly () |
|---|---|---|---|
Os valores de 50%, 12.5% e 0.78% para perder metade da banca inicial pertencem a esta aproximação e ao horizonte ilimitado. Não são probabilidades universais exatas de Full/Half/Quarter Kelly. Uma experiência finita precisa de medir diretamente o evento escolhido. A recuperação aritmética é separada: perder 50% exige ganhar 100%; perder 75% exige ganhar 300%. Isso não determina o tempo de recuperação nem o tempo passado abaixo de um pico anterior.
5. Incerteza de Parâmetros e Erros de Estimação do Modelo
O modelo usa uma probabilidade estimada, enquanto a teoria exata pressupõe uma probabilidade conhecida. Se a estimativa for alta demais, até uma fração do ótimo estimado pode superar o ótimo real. O teste é o crescimento logarítmico esperado exato sob uma probabilidade real plausível, não a alegação de que Half ou Quarter absorvem uma percentagem fixa de erro. Uma fração menor reduz exposição sem validar a vantagem estimada.
Com os parâmetros conhecidos, a concavidade estrita faz o crescimento logarítmico esperado diminuir após o ótimo. A condição define crescimento logarítmico assintótico negativo em apostas independentes e estacionárias. Na fronteira , crescimento logarítmico esperado nulo não promete patrimônio constante. Uma fração abaixo do ótimo também pode perder dinheiro num horizonte finito. Erros do modelo alteram o ótimo real e a raiz de crescimento nulo; uma fração fixa não oferece proteção universal.
Um exemplo mostra o limite da aproximação. Com e , Kelly exato é . Half Kelly retém cerca de 75.6575% do crescimento logarítmico máximo exato e Quarter cerca de 44.5350%. O dobro de Kelly ainda tem crescimento positivo neste exemplo. A fronteira de crescimento negativo deve ser obtida da função exata, não presumida como o dobro do ótimo.
6. Simulação de Monte Carlo: Análise Empírica de Trajetórias
Este exemplo usa 1.000 trajetórias de 1.000 apostas independentes, banca inicial de $10,000, odd 2.05 e probabilidade fixa de vitória 0.52. Full Kelly aposta 6.285714%, Half 3.142857% e Quarter 1.571429% da banca atual. A semente 42 do NumPy é definida uma vez antes do ciclo Full, Half, Quarter; cada estratégia consome uma sequência diferente do gerador. O exemplo Python abaixo define a experiência, sem estimar o desempenho de uma estratégia real.
| Métrica em 1.000 apostas | Full Kelly | Half Kelly | Quarter Kelly |
|---|---|---|---|
| Patrimônio final médio | $598,494.92 | $84,592.82 | $27,494.68 |
| Patrimônio final mediano | $79,529.84 | $50,504.46 | $24,774.59 |
| Drawdown máximo médio desde o pico acumulado | 80.98% | 52.47% | 30.56% |
| Maior drawdown observado desde o pico acumulado | 99.73% | 90.88% | 68.53% |
| Terminar abaixo da banca inicial | 15.90% | 5.00% | 3.80% |
Nesta execução, Full Kelly tem a maior média e mediana final e as maiores quedas. Half e Quarter reduzem tanto o crescimento simulado como a gravidade do drawdown. A média é sensível a poucos valores finais muito altos. Semente, horizonte, probabilidades e regras de stake determinam o resultado; esta ordenação não é uma garantia geral. O pico inicial usado no drawdown é a banca inicial.
import numpy as np

def simulate_fractional_kelly(
    num_simulations=1000,
    num_bets=1000,
    decimal_odds=2.05,
    win_prob=0.52,
    initial_bankroll=10000.0,
    fractions=[1.0, 0.5, 0.25]
):
    b = decimal_odds - 1.0
    full_kelly = (win_prob * b - (1 - win_prob)) / b

    results = {}

    for k in fractions:
        stake_f = k * full_kelly
        terminal_wealths = []
        max_drawdowns = []

        for _ in range(num_simulations):
            # Generate random outcomes
            wins = np.random.binomial(1, win_prob, num_bets)
            bankroll = initial_bankroll
            peak = initial_bankroll
            max_dd = 0.0

            for win in wins:
                stake = bankroll * stake_f
                if win:
                    bankroll += stake * b
                else:
                    bankroll -= stake

                if bankroll > peak:
                    peak = bankroll
                dd = (peak - bankroll) / peak
                if dd > max_dd:
                    max_dd = dd

                if bankroll <= 0:
                    break

            terminal_wealths.append(bankroll)
            max_drawdowns.append(max_dd)

        results[f"{k}x Kelly"] = {
            "mean_wealth": np.mean(terminal_wealths),
            "median_wealth": np.median(terminal_wealths),
            "avg_max_dd": np.mean(max_drawdowns),
            "worst_dd": np.max(max_drawdowns),
            "prob_loss": np.mean(np.array(terminal_wealths) < initial_bankroll)
        }

    return results

if __name__ == "__main__":
    import json
    np.random.seed(42)
    result = simulate_fractional_kelly()
    print(json.dumps(result, indent=2))
7. Protocolo de Execução Sistemática para Apostadores Quantitativos
Um protocolo pode escolher uma fração de Kelly, critérios por mercado e um limite agregado. As configurações abaixo são exemplos de política, não padrões profissionais universais:
- Escolha da fração: Quarter Kelly (), Três Oitavos () e Half Kelly () são alternativas de política. Avalie a incerteza do modelo e o evento de risco escolhido; CLV positivo, por si só, não valida a alocação.
- Avaliação por mercado: Capacidade executável e incerteza da estimativa precisam de dados do mercado específico. Uma fração menor reduz exposição, mas não comprova a vantagem.
- Exposição simultânea: Apostas concorrentes compartilham a mesma banca. Otimize os estados conjuntos ou declare um limite agregado; pode ser uma escolha de política, não uma garantia sobre perdas ou drawdowns.

