
1. Os Fundamentos Econômicos das Margens das Casas de Apostas (O Overround)
No universo das apostas esportivas de varejo, a casa de apostas é frequentemente percebida de forma equivocada como uma apostadora comum, assumindo riscos direcionais contra o público geral. No entanto, na economia institucional de jogos e nas mesas quantitativas de negociação, a casa opera fundamentalmente como uma formadora de mercado (market maker). O objetivo primordial de um sportsbook profissional não é prever o resultado de eventos esportivos com precisão profética, mas sim desenhar uma matriz de preços que incorpore uma comissão transacional inescapável: o overround, historicamente conhecido como vigorish, vig ou juice.
Para conceituar o overround em termos estritamente matemáticos, imagine um lançamento de moeda idealizado, onde a probabilidade real de Cara () ou Coroa () é rigorosamente simétrica e perfeitamente conhecida: e . Sob condições de mercado justo (ausência de margem e de arbitragem), as odds decimais justas para cada seleção equivalem ao inverso de suas probabilidades reais:
Se dois apostadores distintos colocarem R$ 100 cada um em lados opostos deste mercado justo, a casa arrecada R$ 200 em volume financeiro total (turnover) e paga exatamente R ) ao apostador vencedor. A receita líquida da casa é exatamente zero (). Esse cenário representa um jogo de soma zero, desprovido de qualquer viabilidade comercial para uma operadora privada.
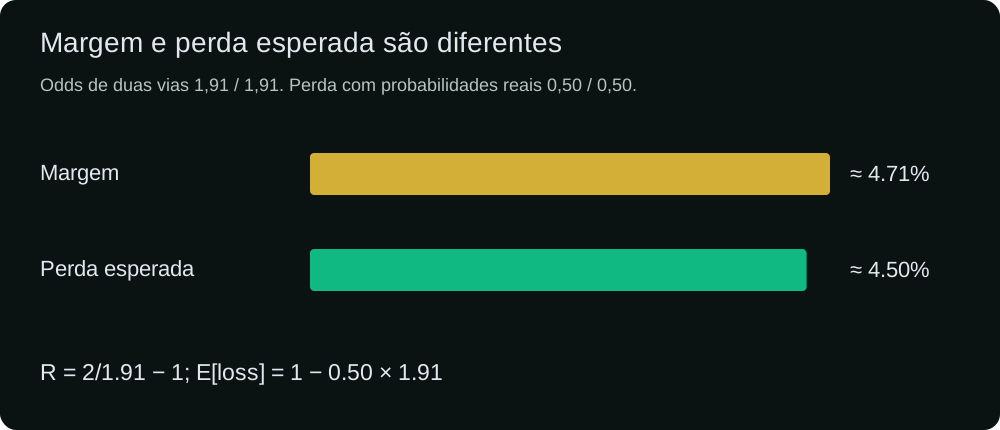
Neste mercado binário ilustrativo, ambos os preços são 1.909, abaixo de 2.00 sob a hipótese 50/50. A soma dos inversos supera um. As entradas explicam o overround, não preços universais nem lucro sem risco com qualquer distribuição de apostas.
Probabilidades de um mercado completo e excluente somam um. No exemplo simétrico, stakes iguais equilibram responsabilidades porque as odds são iguais. Com 1.909 e100 unidades por lado, entram 200, saem 190.9 e restam 9.1, hold 4.55% antes de custos. O overround é . A construção não descreve todo livro real.
2. A Inevitabilidade Matemática do Prejuízo sob o Overround
Overround positivo descreve preços. Inferir perda esperada de uma seleção exige um modelo de probabilidade. A proporção de apostadores que perde é empírica e não decorre da fórmula.
Seja a variável aleatória de retorno financeiro por unidade monetária apostada em uma seleção com odd decimal e probabilidade real subjacente . O valor esperado é dado por:
Caso o apostador não possua nenhuma modelagem proprietária e simplesmente aceite as probabilidades de mercado distorcidas pela margem, sua probabilidade média de vitória pode ser expressa como . Substituindo essa relação na fórmula de valor esperado, obtemos:
Um overround cotado de 5% corresponde à perda esperada apenas sob probabilidades proporcionais. Perda esperada de 5% significa cinco centavos por unidade. Para retornos iid com média finita, a Lei Forte dá convergência quase certa da média; a Lei Fraca dá convergência em probabilidade. Nenhuma garante perda realizada finita. Mudanças de preços, dependência, seleção e parada exigem análise própria.
3. Decomposição Detalhada dos 4 Métodos de Remoção de Margem (Devig)
Para identificar apostas de valor esperado positivo (+EV), o apostador quantitativo precisa "desviggar" o mercado: isto é, remover cirurgicamente a margem da casa das odds oferecidas para reconstruir a distribuição de probabilidades justas . A grande questão analítica é: como as casas distribuem sua margem entre os resultados? Elas aplicam uma taxa proporcional, dividem a comissão igualmente ou concentram o lucro nas zebras?
Como as casas mantêm seus algoritmos de precificação em segredo industrial, a comunidade científica desenvolveu quatro modelos matemáticos robustos: o Método Multiplicativo, o Método Aditivo, o Método de Potência e o Modelo de Shin.
Método 1: O Modelo Multiplicativo (Margem Proporcional)
O método multiplicativo é a abordagem clássica mais difundida em calculadoras online devido à sua simplicidade algébrica. Ele se apoia na hipótese de que a margem da casa de apostas é distribuída de maneira estritamente proporcional à probabilidade implícita de cada seleção. Se um mercado possui um overround agregado de 5% (S=1.050), assume-se que cada probabilidade individual está inflacionada em 5% acima do seu valor justo.
Seja o número de resultados possíveis e a probabilidade implícita bruta. O somatório de probabilidades do mercado é dado por:
No modelo multiplicativo, a probabilidade justa é encontrada dividindo-se cada probabilidade implícita pelo somatório total :
As odds decimais justas equivalem ao inverso da probabilidade normalizada:
Exemplo Prático (Brasileirão Série A / 1X2):
Considere uma partida equilibrada com as seguintes odds de fechamento: Mandante (), Empate (), Visitante ().
- Probabilidades implícitas brutas: (47.62%), (29.41%), (28.57%).
- Soma das probabilidades: (Overround = 5.602%).
- Probabilidades Justas Multiplicativas:
- Mandante: (45.09%)
- Empate: (27.85%)
- Visitante: (27.06%)
- Validação axiomática: (100.00%).
Limitação: Embora intuitivo, o modelo multiplicativo simplifica a realidade em mercados desbalanceados. Ele assume que uma odd de 1.20 sofre o mesmo peso proporcional de margem que uma odd de 15.00, sem considerar a assimetria na absorção de margem entre favoritos e zebras.
Método 2: O Modelo Aditivo (Dedução Igual por Seleção)
O modelo aditivo parte da premissa de que a casa de apostas adiciona uma margem percentual fixa e igualitária sobre cada uma das seleções disponíveis, independentemente de se tratar de um superfavorito ou de uma zebra extrema.
A formulação matemática para a probabilidade justa aditiva é expressa subtraindo-se o excesso de probabilidade total dividido pelo número de opções :
Aplicação no Mesmo Exemplo:
Com e , o desconto absoluto para cada seleção é (1.867 pontos percentuais).
- Mandante: (45.75%)
- Empate: (27.55%)
- Visitante: (26.70%)
Falha Crítica Inaceitável: O modelo aditivo entra em colapso matemático quando aplicado a mercados com zebras expressivas. Imagine um mercado de campeão ou corrida com um azarão cotado a odd 60.00 (probabilidade implícita de 1.67%). Se a dedução por seleção for de 2.00%, a probabilidade resultante torna-se negativa: . Como probabilidades negativas violam a essência da matemática, o método aditivo é inaplicável a essa linha. Se todas as probabilidades ajustadas estiverem em [0,1], ele é matematicamente admissível.
Método 3: O Modelo de Potência (Escala Exponencial)
Para sanar as inconsistências dos métodos lineares, pesquisadores desenvolveram o Método de Potência. Este modelo propõe que a distorção introduzida pela casa de apostas opera através de um expoente de compressão não linear . Ao elevar cada probabilidade bruta a uma potência , o modelo comprime com mais intensidade as seleções de menor probabilidade, replicando matematicamente o viés favorito-zebra.
A condição formal do modelo de potência exige encontrar um expoente escalar que satisfaça rigorosamente a restrição unitária:
Como essa equação não possui solução analítica fechada em termos de funções elementares, sistemas quantitativos recorrem ao algoritmo numérico de Newton-Raphson. Definindo a função objetivo e sua respectiva derivada de primeira ordem :
A partir de uma estimativa inicial , a convergência iterativa é executada por:
Uma vez determinado , as probabilidades justas são obtidas por . Como e , todas as probabilidades são preservadas estritamente positivas (), eliminando por completo o risco de probabilidades negativas e permitindo uma distribuição não linear da margem.
Método 4: O Modelo de Shin (Seleção Adversa e Apostadores Informados)
Proposto nos trabalhos seminais do economista Hyun Song Shin (1991, 1992, 1993), o Modelo de Shin é o mais fundamentado na teoria entre os métodos de cálculo de odds justas; nas 2.490 partidas da Premier League, porém, não foi mais preciso que os métodos mais simples (Brier 0,5676).
Shin não considera a margem da casa como uma mera taxa arbitrária. Em vez disso, formula o mercado como um jogo econômico com assimetria de informação e seleção adversa. A população de apostadores é dividida em dois grupos fundamentais:
- Apostadores Recreativos (Ruído): Pessoas que apostam por emoção, intuição ou torcida, sem vantagem estatística.
- Apostadores Informados (Insiders): Analistas ou informantes que possuem informações privilegiadas (desfalques de última hora, modelos quantitativos superiores) e conhecem o resultado com certeza absoluta.
O parâmetro reflete a proporção do volume financeiro total originada por apostadores informados. Para não quebrar diante dos insiders, a casa de apostas é forçada a encurtar os preços. Sob o modelo de Shin, a relação entre a probabilidade implícita bruta e a probabilidade real latente é descrita por:
Onde é a soma das probabilidades brutas. O parâmetro é calibrado numericamente garantindo que a soma de todas as probabilidades justas seja exatamente 1.000:
Nas 2.490 partidas da Premier League, o parâmetro ajustado às odds de fechamento da Pinnacle teve mediana de 1,37% (entre 1,10% e 1,65% em 80% dos jogos); na média do mercado, a mediana foi de 2,05%. O valor cresce com a margem: é maior na média do mercado do que na Pinnacle.
4. Evidência Empírica: O Que os Dados de 2.490 Jogos Revelam
Ao analisar nosso banco de dados com 2.490 partidas da Premier League abrangendo sete temporadas consecutivas (2019–2026, fonte football-data.co.uk, arquivo public/papers/epl-closing-lines-2019-2026.csv), observamos um overround médio de fechamento de 2.70% na Pinnacle e de 4.16% na média do mercado. A avaliação dos quatro métodos de remoção de margem (Multiplicativo, Aditivo, Potência e Shin) sobre as odds de fechamento da Pinnacle revela calibração preditiva praticamente idêntica: Brier Score de 0.5676 em todos os quatro modelos (diferença inferior a 0.0001) e log-loss de 0.9583 a 0.9584.
Cenário de Teste: Mercado com Favorito Extremo (Mandante 1.25, Empate 6.20, Visitante 12.50)
Probabilidades implícitas brutas: , , . Overround total: ().
| Metodologia | Mandante Fair % (1.25) | Empate Fair % (6.20) | Visitante Fair % (12.50) | Mandante Fair Odd | Visitante Fair Odd |
|---|---|---|---|---|---|
| Multiplicativo | 76,83% | 15,49% | 7,68% | 1,302 | 13,016 |
| Aditivo | 78,62% | 14,75% | 6,62% | 1,272 | 15,097 |
| Modelo de Potência (k=1.064) | 78,86% | 14,34% | 6,80% | 1,268 | 14,707 |
| Modelo de Shin (z=0.021) | 78,17% | 14,92% | 6,91% | 1,279 | 14,472 |
O que o exemplo demonstra: observe a discrepância entre os modelos Multiplicativo e Shin no mandante favorito. O método multiplicativo estima a probabilidade justa do favorito em 76,83%, enquanto o Modelo de Shin a estima em 78,17% — um deslocamento líquido de +1,34 ponto percentual. Na amostra de 2.490 jogos o deslocamento médio para odds abaixo de 1,70 foi de +0,79 p.p. (em 953 seleções), +0,10 ponto percentual em odds intermediárias (1,70–3,50, 2.848 seleções) e −0,28 ponto percentual em zebras (> 3,50, 3.669 seleções). Inversamente, na zebra visitante do nosso cenário, o modelo multiplicativo atribui 7,68% de probabilidade estimada, enquanto Shin atribui 6,91%.
Em relação a Shin, o método multiplicativo atribui um pouco menos de probabilidade aos favoritos fortes e um pouco mais às zebras. Se isso importa depende da aposta: nas 2.490 partidas da Premier League, a precisão geral foi a mesma (Brier 0,5676), mas em uma zebra isolada a diferença pode decidir se a aposta parece +EV.
5. Fluxo de Trabalho Prático para Apostadores Profissionais
Para aplicar essa ciência na prática, apostadores de elite seguem um protocolo sistemático:
- Coleta em Casas Sharp: As odds de referência são extraídas exclusivamente de operadoras de altíssima liquidez que aceitam apostadores vencedores (como Pinnacle e bolsas de apostas).
- Remoção da Margem via Shin: As odds sharp são processadas pela fórmula de Shin para estimar a probabilidade justa de cada resultado (em linhas 1X2 líquidas, os métodos multiplicativo e de potência dão quase o mesmo resultado).
- Varredura em Casas Recreativas (Soft): Compara-se a probabilidade justa encontrada com as odds oferecidas por casas recreativas locais. Se uma casa recreativa pagar mais do que a odd justa calculada, uma aposta de valor esperado positivo (+EV) é executada.
6. Conclusões e Ferramentas Gratuitas
- Overround descreve preços completos. Perda esperada exige probabilidades; sob normalização proporcional é m/(1+m). A estimativa sem margem depende do modelo, não é probabilidade objetiva revelada pela marca.
- O modelo multiplicativo ignora o viés favorito-zebra, mas nas 2.490 partidas da Premier League foi tão preciso quanto os demais (Brier 0,5676).
- O Modelo de Shin é o mais fundamentado na teoria, mas não foi mais preciso nas linhas 1X2 líquidas.
- Nunca remova a margem da própria casa recreativa onde você aposta; remova sempre a margem de um mercado sharp eficiente.
- Experimente nossa Calculadora de Odds Justas No-Vig para comparar em tempo real os 4 métodos com dados reais.

