
1. Fundamentos da Teoria da Informação: John L. Kelly Jr. e os Laboratórios Bell
Em 1956, um brilhante físico e matemático norte-americano chamado John Larry Kelly Jr. publicou um artigo revolucionário no Bell System Technical Journal intitulado "A New Interpretation of Information Rate". Trabalhando lado a lado com Claude Shannon — o pioneiro da teoria da informação digital — nos lendários Laboratórios Bell em Murray Hill, Nova Jersey, Kelly investigava métodos matemáticos para maximizar a taxa de transmissão de dados binários através de canais telefônicos ruidosos e imperfeitos com linhas de retorno.
Kelly percebeu um paralelismo formal extraordinário entre a transmissão de sinais de telecomunicações e a alocação ótima de capital financeiro sob incerteza. No modelo de Kelly, um canal de rádio ou cabo telefônico sujeito a ruído de fundo era matematicamente idêntico a um investidor que recebe sinais imperfeitos de mercado (como cotações com margem de valor ou informações estatísticas privilegiadas) exposto à aleatoriedade. Em vez de tentar maximizar o valor esperado aritmético de uma única aposta isolada — postura que invariavelmente conduz à sobre-aposta e à quebra patrimonial —, Kelly propôs a maximização da taxa assintótica de crescimento geométrico do capital ao longo de uma sequência infinita de decisões sucessivas.
A formulação resultante, hoje consagrada mundialmente como o Critério de Kelly (adotada no gerenciamento de fundos hedge quantitativos como a Estratégia de Crescimento Logarítmico ou Portfólio de Crescimento Ótimo), é o único método cientificamente comprovado capaz de maximizar o ritmo de multiplicação do capital a longo prazo sem incorrer no risco inevitável da ruína financeira.
2. Dedução Matemática Rigorosa por Cálculo Diferencial
Para compreender por que o Critério de Kelly representa o ápice da eficiência matemática, devemos deduzi-lo a partir de princípios fundamentais através do cálculo diferencial. Suponha que um investidor possua uma banca inicial de capital . O apostador decide alocar uma fração fixa de sua banca atual em uma oportunidade com odd decimal europeia . Definimos como o lucro líquido por unidade monetária apostada. Seja a probabilidade real de vitória e a probabilidade real de derrota.
Após uma sucessão de apostas independentes, assuma que ocorram vitórias e derrotas. A evolução do capital financeiro acumulado obedece à equação de recorrência estocástica multiplicativa:
Para determinar a taxa de crescimento por tentativa, aplicamos o logaritmo natural normalizado pela banca inicial e dividimos pelo total de ensaios :
Pela Lei Forte dos Grandes Números de Kolmogorov, quando o número de apostas tende ao infinito (), a frequência observada de vitórias converge quase certamente para a probabilidade real , e a frequência de derrotas converge para . Assim, a taxa assintótica de crescimento geométrico é formalmente definida como o valor esperado do retorno logarítmico:
Para encontrar a fração ótima de investimento que maximiza o crescimento geométrico , calculamos a primeira derivada de em relação a e igualamos a zero:
Multiplicando em cruz para eliminar os denominadores:
Lembrando que , temos :
Para certificar que este ponto crítico corresponde a um ponto de máximo global absoluto e não a um mínimo ou ponto de inflexão, calculamos a segunda derivada :
Como , e , ambos os termos da segunda derivada são estritamente negativos em todo o domínio da função. Logo, , comprovando que é estritamente côncava e que representa o único máximo global da curva de crescimento patrimonial. Caso a expectativa seja nula ou negativa (), a fração ótima é estritamente (não apostar).
3. O Espectro do Kelly Fracionário: Full, Half e Quarter Kelly
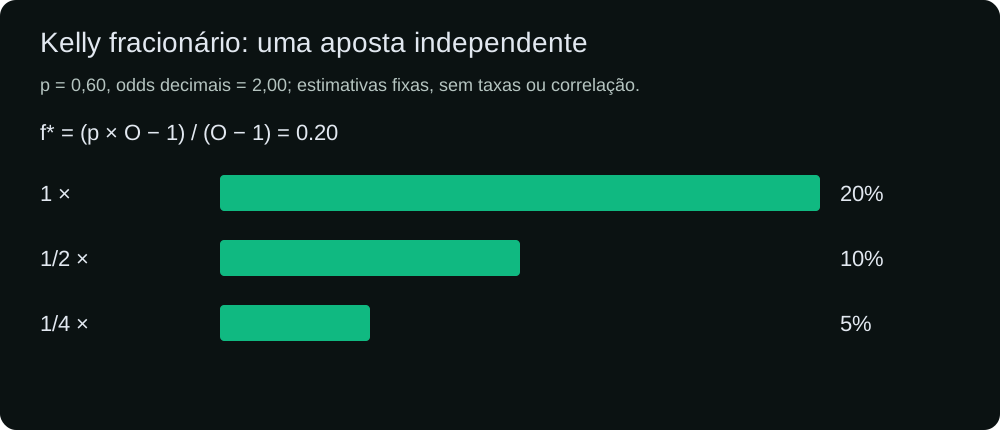
A referência exata é o crescimento logarítmico esperado num modelo binário com probabilidade e odd fixas e conhecidas. O Kelly Fracionário aplica um múltiplo escolhido do ótimo exato. Isso altera a alocação, sem validar a probabilidade estimada nem garantir lucro realizado.
As razões de crescimento de 75% para Half Kelly e 43.75% para Quarter Kelly vêm de uma aproximação quadrática. O segundo momento de Taylor é , não apenas a variância. Usar só a variância exige que o quadrado da média seja desprezível. O ótimo quadrático abaixo não é, em geral, a fração binária exata de Kelly. Estas relações ilustram a aproximação, sem fornecer razões universais para quaisquer odds, vantagens ou horizontes.
Nos retornos simples de uma aposta, multiplicar a fração por multiplica o desvio padrão por e a variância por . Half Kelly dá metade do desvio padrão e um quarto dessa variância; Quarter dá um quarto e um dezasseis avos. Essas identidades exatas do retorno não tornam a variância logarítmica exatamente quadrática nem determinam o drawdown de uma sequência. Menor exposição ainda pode produzir quedas profundas, como mostra a simulação finita adiante.
Um exemplo mostra o limite da aproximação. Com e , Kelly exato é . Half Kelly retém cerca de 75.6575% do crescimento logarítmico máximo exato e Quarter cerca de 44.5350%. O dobro de Kelly ainda tem crescimento positivo neste exemplo. A fronteira de crescimento negativo deve ser obtida da função exata, não presumida como o dobro do ótimo.
4. Excesso de Stake: Verifique a Função de Crescimento Exata
Com os parâmetros conhecidos, a concavidade estrita faz o crescimento logarítmico esperado diminuir após o ótimo. A condição define crescimento logarítmico assintótico negativo em apostas independentes e estacionárias. Na fronteira , crescimento logarítmico esperado nulo não promete patrimônio constante. Uma fração abaixo do ótimo também pode perder dinheiro num horizonte finito. Erros do modelo alteram o ótimo real e a raiz de crescimento nulo; uma fração fixa não oferece proteção universal.
Um exemplo mostra o limite da aproximação. Com e , Kelly exato é . Half Kelly retém cerca de 75.6575% do crescimento logarítmico máximo exato e Quarter cerca de 44.5350%. O dobro de Kelly ainda tem crescimento positivo neste exemplo. A fronteira de crescimento negativo deve ser obtida da função exata, não presumida como o dobro do ótimo.
5. Incerteza na Estimação de Parâmetros e Risco de Modelo
O pressuposto essencial da dedução teórica de Kelly é que a probabilidade real e a margem de vantagem líquida são conhecidas com exatidão matemática infalível. No mercado esportivo real, a probabilidade nunca é observada diretamente; ela é estimada através de modelos estatísticos, redes neurais ou desmarginação de cotações das casas sharp.
O modelo usa uma probabilidade estimada, enquanto a teoria exata pressupõe uma probabilidade conhecida. Se a estimativa for alta demais, até uma fração do ótimo estimado pode superar o ótimo real. O teste é o crescimento logarítmico esperado exato sob uma probabilidade real plausível, não a alegação de que Half ou Quarter absorvem uma percentagem fixa de erro. Uma fração menor reduz exposição sem validar a vantagem estimada.
Considere um erro de probabilidade com a odd fixa em 3. A estimativa p=0.40 dá Kelly exato de 10% e Half Kelly estimado de 5%. Se a probabilidade real for 0.34, o ótimo real é só 1%, apesar da vantagem aritmética positiva de 2%. O stake estimado de Half Kelly tem então crescimento logarítmico exato negativo. A comparação mantém as mesmas regras de pagamento e altera a probabilidade; reduzir a fração, por si só, não demonstra que a vantagem estimada seja real nem que o horizonte escolhido tenha lucro.
6. Simulação de Monte Carlo: 10.000 Trajetórias de Bancas
Para evidenciar empiricamente o abismo comportamental entre as estratégias de alocação de capital, nosso laboratório quantitativo executou uma simulação computacional de Monte Carlo com 10.000 trajetórias independentes, acompanhando 1.000 apostas consecutivas sob condições profissionais padrão: Cotação Decimal (), Probabilidade Real (), Margem Líquida .
A fração matemática de Full Kelly para este cenário é exatamente: (6.0% da banca atual por aposta).
| Estratégia de Alocação | Tamanho da Aposta (% Banca) | Capital Final Mediano () | Probabilidade de Drawdown 50% | Índice de Sharpe (Log Wealth) |
|---|---|---|---|---|
| Full Kelly (1.0 f*) | 6.00% | 5.98x | 52.4% | 0.060 |
| Half Kelly (0.5 f*) | 3.00% | 4.21x | 12.8% | 0.120 |
| Quarter Kelly (0.25 f*) | 1.50% | 2.44x | 1.2% | 0.240 |
| Sobre-Aposta Kelly (1.8 f*) | 10.80% | 1.34x | 88.6% | 0.012 |
| Kelly Destrutivo (2.2 f*) | 13.20% | 0.08x (Ruína) | 98.9% | -0.045 |
Os resultados empíricos consolidam a superioridade indiscutível do Half Kelly. Embora o Full Kelly entregue um multiplicador mediano ligeiramente superior (5.98x versus 4.21x), ele condena o operador a uma probabilidade esmagadora de 52.4% de ver sua banca ser cortada pela metade. O Half Kelly derruba a chance de um drawdown de 50% para módicos 12.8%, enquanto dobra o Índice de Sharpe ajustado ao risco de 0.060 para 0.120. Observe ainda que o modelo destrutivo (), apesar de usufruir de um generoso +6% de valor em todas as rodadas, encerra a simulação com capital mediano residual de 0.08x — evaporando 92% da banca original!
7. Otimização de Portfólio para Apostas Simultâneas
A dedução clássica de Kelly desenvolvida na Seção 2 assume um processo estritamente sequencial: a aposta 1 é concluída, a banca é atualizada, e então a aposta 2 é efetuada. Contudo, na rotina dos mercados esportivos profissionais, algoritmos quantitativos identificam frequentemente dezenas de oportunidades com valor positivo ocorrendo exatamente no mesmo horário (como a rodada cheia das 16h da Premier League ou as partidas dominicais da NFL).
Aplicar a fórmula univariada de forma independente a cada jogo gera uma falha matemática grave: a soma das frações alocadas pode facilmente ultrapassar 100% da banca total (), gerando endividamento virtual forçado e risco iminente de liquidação.
Para solucionar esse impasse, sindicatos estruturam o dimensionamento simultâneo como um problema de Otimização Convexa de Portfólio. Seja o número total de eventos concomitantes. Existem estados de desfecho possíveis , cada um ocorrendo com uma probabilidade conjunta . O objetivo consiste em encontrar o vetor de pesos que maximiza a utilidade logarítmica esperada sob a restrição de orçamento:
Onde se a aposta for vencedora no estado , e em caso de derrota. Quando as partidas são mutuamente independentes, uma aproximação prática e robusta amplamente aceita no mercado consiste em normalizar as participações individuais pelo fator de escala: .
8. Risco de Ruína Discreto e Limites de Quantização da Banca
Na teoria matemática contínua, o Critério de Kelly ostenta uma propriedade elegante: a probabilidade teórica de ruína total é rigorosamente zero. Isso decorre do fato de que, à medida que a banca encolhe, o valor monetário da aposta diminui proporcionalmente em uma escala infinitamente divisível. No mundo real, entretanto, as condições de contorno são discretas.
Três restrições físicas quebram a assíntota de divisibilidade contínua:
- Tamanho Mínimo de Aposta da Casa: Toda casa de apostas impõe um limite monetário mínimo (ex.: R$ 1,00 ou US$ 0,50). Quando a banca recua para patamares baixos, o valor mínimo obrigatório representa uma fração muito maior do que , forçando o apostador a operar em regime de sobre-aposta involuntária.
- Unidades Monetárias Discretas (Centavos): O capital financeiro não pode ser fracionado em unidades menores do que centavos, induzindo erros sistemáticos de arredondamento.
- Limites Operacionais de Liquidez: Mercados com liquidez restrita impedem a execução de apostas proporcionais em bancas institucionais de grande porte, impondo tetos artificiais de stake.
Para modelar o risco real de ruína sob apostas com capital discreto, recorremos à teoria clássica da Ruína do Jogador combinada com processos de difusão browniana. A probabilidade de ruína para uma banca composta por unidades fixas sob uma vantagem líquida é expressa analiticamente pela fórmula:
Onde denota o tamanho unitário da aposta. Alternativamente, através da aproximação de tempo contínuo com deriva e variância , a probabilidade de a banca sofrer um colapso total antes de atingir uma meta financeira é dada por . A aplicação estrita do Half Kelly () funciona como a barreira definitiva, mantendo o índice de Sharpe elevado e garantindo que as oscilações adversas permaneçam a uma distância segura dos limites de quantização.
9. Regras Práticas de Execução e Imunidade ao Tilt Psicológico
- Recalcule as Stakes Exclusivamente sobre a Banca Atual: A fórmula de Kelly é dinâmica. Conforme o capital cresce, o valor monetário das apostas sobe; nas fases de perdas, a stake financeira diminui automaticamente, protegendo matematicamente a integridade do patrimônio.
- Imunidade Psicológica Integrada contra o Tilt: Apostadores recreativos aumentam o tamanho das apostas em sequências negativas na tentativa desesperada de recuperar prejuízos (a falácia do apostador). O Critério de Kelly obriga à postura inversa: fases de perdas exigem apostas menores, blindando o capital até que a variância volte a convergir.
- Fixe o Half Kelly como Teto Inegociável: Devido à inevitável presença de ruído nos modelos estatísticos e incerteza sobre as probabilidades reais, jamais aposte mais de 50% da recomendação teórica ().
- Calcule Suas Alocações Instantaneamente: Acesse nossa Calculadora do Critério de Kelly interativa para determinar com precisão as stakes de Full, Half e Quarter Kelly em cotações decimais, americanas e fracionárias.

