
Una casa ofrece 1.95. Una bolsa muestra 2.00 con una comisión hipotética del 5% sobre las ganancias positivas del mercado. Para una apuesta back aislada, ambas cotizaciones pagan lo mismo: cuota decimal efectiva de 1.95. El número mayor de la bolsa desaparece tras el cargo.
Con una comisión del 2%, la misma cotización de 2.00 se convierte en 1.98. Compare ese pago final con el precio de la casa. Comparar directamente el porcentaje de comisión con el overround puede dar una respuesta equivocada porque los porcentajes se aplican a importes distintos.
Todos los precios y tasas de los ejemplos son hipotéticos. No son ofertas vigentes, una tarifa universal de la bolsa ni instrucciones para apostar.
Convierta una apuesta back antes de comparar precios
Sea O la cuota decimal cotizada, c la fracción de comisión y s el importe apostado. Para una apuesta back aislada que gana, el beneficio bruto antes de comisión es s(O-1). Si la comisión es c multiplicado por ese beneficio positivo, el importe devuelto, incluida la apuesta inicial, es:
importe devuelto = s + s * (O - 1) * (1 - c)
cuota efectiva = 1 + (O - 1) * (1 - c)
La comisión se aplica al beneficio. Multiplicar la cuota decimal completa por 1-c cobraría también sobre la apuesta inicial devuelta. Con 2.00 y el 5%, ese atajo incorrecto da 1.90 en lugar de 1.95.
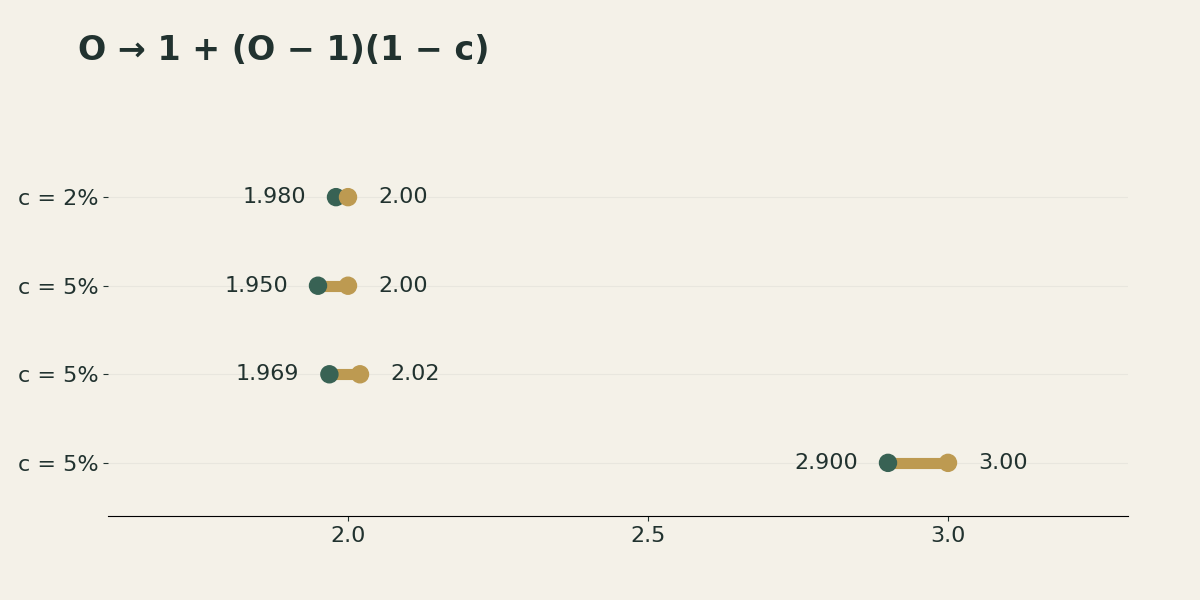
| Cuota cotizada en la bolsa | Comisión supuesta | Cuota efectiva | Beneficio neto si ganan 100 unidades | Probabilidad de equilibrio |
|---|---|---|---|---|
| 2.00 | 2% | 1.980 | 98.00 | 50.505% |
| 2.00 | 5% | 1.950 | 95.00 | 51.282% |
| 2.02 | 5% | 1.969 | 96.90 | 50.787% |
| 3.00 | 5% | 2.900 | 190.00 | 34.483% |
En este modelo de apuesta aislada, la probabilidad de equilibrio es 1 dividido por la cuota efectiva. No estima la probabilidad real del evento. Una sola cotización no establece esa probabilidad; consulte los límites de inferir cuotas justas de una única cotización.
El cargo pertenece al mercado, no necesariamente a cada apuesta ganadora
La documentación de comisión de Betfair describe un cargo sobre las ganancias netas positivas de un mercado. La tasa aplicable depende de las condiciones de la cuenta y la ubicación. Su fórmula general admite una tasa base del mercado y un descuento. Las tasas anteriores son datos del ejemplo, sin afirmar que todas las cuentas paguen una de ellas. La documentación se consultó el 2 de noviembre de 2026.
La distinción importa cuando varias apuestas se liquidan en el mismo mercado. Suponga que, para un resultado concreto, los beneficios y pérdidas antes de comisión son +100 y -80 unidades. Juntos producen +20. A una tasa supuesta del 5%, el cargo es de 1 unidad y el beneficio final del mercado es 19.
Cobrar 5 unidades sobre la posición de +100, ignorando la posición perdedora al determinar la base, produciría 15 unidades tras compensarlas. Ese cálculo aplica el cargo a una base incorrecta.
Para cada resultado posible j del mercado, el cálculo más claro es:
beneficio neto[j] = beneficio del mercado antes de comisión[j]
                    - c * max(beneficio del mercado antes de comisión[j], 0)
Esta simplificación supone que la comisión indicada sea el único cargo relevante. Compruebe por separado otras tarifas, reglas de liquidación y cargos específicos de la cuenta. Cuando varias posiciones comparten mercado, una sola cuota efectiva de una posición puede dejar de describir la exposición completa.
Por qué falla la comparación con un «margen del 5%»
Considere una línea completa e hipotética de dos resultados con cuotas de 1.90 y 1.90. La suma de los inversos es:
S = 1/1.90 + 1/1.90 = 1.05263158
Su overround cotizado es del 5.2632%. Si los resultados son realmente equiprobables, una apuesta de una unidad tiene retorno bruto esperado de 0.5 * 1.90 = 0.95, o una pérdida neta esperada del 5%.
Suponga ahora que el mismo evento justo de 50/50 está disponible en la bolsa a 2.00 con una comisión del 2%. La cuota efectiva es 1.98, el retorno bruto esperado es 0.99 y la pérdida neta esperada es del 1%. La comparación funciona porque el ejemplo proporciona explícitamente la probabilidad verdadera. El cálculo del overround por sí solo no la proporciona.
Por eso, el overround cotizado, la pérdida esperada del modelo y la retención realizada por el operador necesitan etiquetas distintas. El overround de una casa real no revela cuánto margen se cargó a cada resultado. Para líneas completas y equivalentes, la calculadora de cuotas sin margen permite comparar supuestos. No convierte un modelo en una verdad observada.
La mejor cuota puede no estar disponible para todo el importe
Una cotización mostrada puede tener volumen disponible limitado. Si una parte de una orden hipotética se cruzara a 2.00 y otra a 1.96, calcule la liquidación conjunta con los importes de cada precio. No valore toda la apuesta con el mejor número visible.
Suponga que una orden back aislada de 100 unidades se cruza en dos partes: 30 unidades a 2.04 y 70 a 2.00. El beneficio ganador antes de comisión es 30 * 1.04 + 70 * 1.00 = 101.20. A una tasa supuesta del 5%, el beneficio neto es 96.14. Añada las 100 unidades devueltas de la apuesta y divida por ese importe: las cuotas efectivas son 1.9614.
Valorar toda la orden a 2.04 produciría 1.988 tras la misma comisión. La diferencia es de 2.66 unidades de beneficio ganador en este ejemplo de 100 unidades. El mejor precio mostrado describía mal el promedio ejecutable.
Con una cuota efectiva de 1.9614, una probabilidad hipotética del 52% da retorno neto esperado de 0.52 * 1.9614 - 1 = 1.9928%. Con el 50%, la misma operación da -1.93%. Estas probabilidades son supuestos elegidos, no predicciones. Si la incertidumbre de la estimación incluye ambos valores, la aritmética no permite afirmar con confianza que exista valor esperado positivo. Calcular exactamente una tarifa no elimina la incertidumbre del modelo del evento.
Compruebe el evento y el contrato con el mismo cuidado que las cuotas. Los mercados de tiempo reglamentario y los que incluyen prórroga pueden liquidarse de forma distinta. Las reglas de participación de jugadores, empates técnicos, anulaciones y deducciones también cambian el pago. Una comisión precisa sobre otro contrato sigue siendo una comparación equivocada.
Recomendamos mantener dos cálculos separados: primero, el pago neto para resultados con liquidación equivalente; después, una estimación del valor esperado con una probabilidad de fuente o modelo explícitos. Si solo se puede sostener la comparación de pagos, deténgase ahí.
Encuentre la cotización que igualaría el precio de la casa
La misma álgebra funciona al revés. Sea B la cuota decimal de la casa y c la comisión supuesta de la bolsa para una apuesta back aislada. Iguale los dos precios efectivos:
B = 1 + (O - 1) * (1 - c)
cotización equivalente O = 1 + (B - 1) / (1 - c)
Para B = 1.97 y c = 0.05, la cotización necesaria es aproximadamente 2.02105. Una cuota de 2.02 da solo 1.969 después de comisión, ligeramente por debajo de 1.97. Una cuota de 2.03 da 1.9785, un poco por encima.
Es un umbral de pago, no de apuesta con valor. El cálculo desconoce la probabilidad real, el volumen disponible y si los contratos se liquidan igual. También supone que la tasa siga siendo aplicable a esta exposición aislada.
Si c es incierto, calcule varias filas en lugar de ocultar una tasa supuesta. Con comisión cero, el precio equivalente de la bolsa coincide con B, un control aritmético útil. Conforme crece c, también debe crecer la cotización necesaria. Un resultado que avance en sentido contrario señala un error de conversión.
Una cuota lay exige calcular la responsabilidad
La tabla anterior trata de apuestas back. En una posición lay aislada, el importe lay mostrado es lo que se gana antes de comisión si la selección indicada pierde. La cantidad arriesgada es la responsabilidad, o liability:
responsabilidad = importe lay * (cuota lay - 1)
Con una cuota lay de 3.00 y un importe lay de 100 unidades, la responsabilidad es 200. Si la selección pierde, una comisión hipotética del 5% deja 95 unidades de beneficio. Si gana, la posición pierde 200. Esos resultados no equivalen a una apuesta back de 100 unidades a 3.00.
Expresada por unidad de responsabilidad, la cuota efectiva sobre el evento complementario es:
cuota complementaria efectiva = 1 + (1 - c) / (cuota lay - 1)
El ejemplo da 1.475. Su evento complementario es «la selección indicada no gana». En un mercado de ganador del partido con tres resultados puede incluir tanto el empate como la victoria del otro equipo. Compare con un contrato que cubra ese mismo conjunto, no con una apuesta back solo sobre el rival.
Como sucede con varias posiciones back, una posición ya existente en el mismo mercado puede cambiar la base neta de comisión. Para toda la exposición de la cuenta, calcule cada resultado de liquidación y su beneficio positivo del mercado antes de convertirlo en cuota efectiva.
Un registro compacto de comparación
Para cualquier comparación guardada, registre evento, definición del mercado, selección, hora, cotización, volumen disponible y comisión aplicable. Conserve los supuestos de liquidación junto al cálculo. Si la tarifa de la cuenta se desconoce, márquela como desconocida y muestre un rango de sensibilidad en lugar de asignar una tarifa estándar.
El CSV de comisión reproduce las cuatro conversiones de la tabla y el JSON de ejemplos adicionales permite comprobar los otros cálculos. No contienen cotizaciones reales. Revise las condiciones actuales de la cuenta antes de aplicar una conversión a un mercado real.

