
1. Fundamentos Económicos del Margen de las Casas de Apuestas (El Overround)
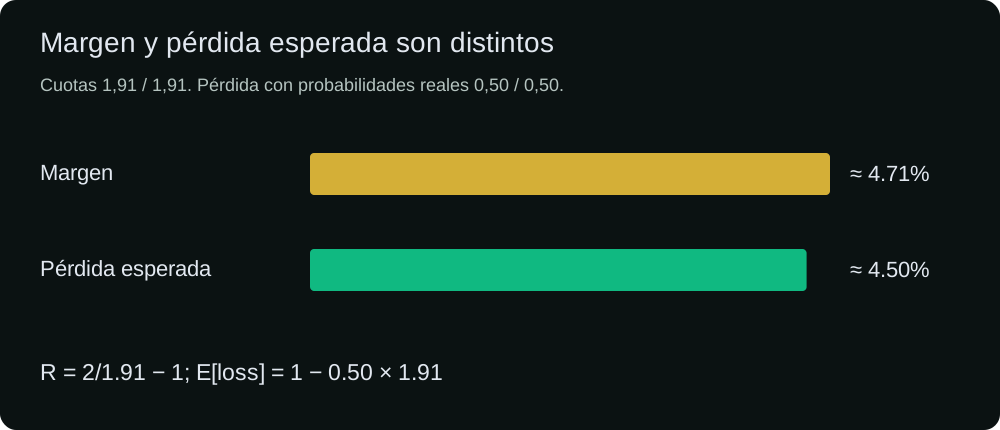
En este mercado binario ilustrativo ambos precios son 1.909, por debajo de 2.00 bajo la hipótesis 50/50. La suma de inversos supera uno. Las entradas explican overround, no precios universales ni beneficio sin riesgo con cualquier distribución.
Para ilustrar el concepto del overround en términos matemáticos rigurosos, analicemos el lanzamiento de una moneda donde la probabilidad real de obtener Cara () o Cruz () es perfectamente simétrica: y . En un mercado ideal sin comisión ni margen, la cuota decimal justa equivale exactamente al inverso de su probabilidad objetiva:
Si dos apostadores ingresan 100 € cada uno en opciones opuestas, la casa recauda 200 € en volumen total y entrega exactamente 200 € (100 € × 2.00) al apostador que acertó. El beneficio neto de la casa es exactamente cero (). Este modelo representa un juego de suma cero inviable desde una perspectiva empresarial.
Para generar beneficios libres de riesgo de varianza, la casa de apuestas reduce artificialmente las cuotas ofrecidas por debajo de su valor matemático justo. En una plataforma comercial habitual, ambas selecciones se cotizan habitualmente a cuota 1.909 (el equivalente a -110 en el formato americano). Al transformar estas cuotas en probabilidades implícitas (), surge un excedente artificial:
Las probabilidades de un mercado completo y excluyente suman uno. En el ejemplo simétrico importes iguales equilibran responsabilidades porque las cuotas son iguales. Con 1.909 y100 unidades por lado entran 200, salen 190.9 y quedan 9.1, hold 4.55% antes de costes. El overround es . No describe todo libro real.
2. La Inevitabilidad Matemática de las Pérdidas bajo el Overround
El overround positivo describe precios. Inferir pérdida esperada de una selección exige un modelo de probabilidad. La proporción de jugadores que pierde es empírica y no se deduce de la fórmula.
Si denotamos por el rendimiento monetario por unidad apostada a una cuota decimal con una probabilidad real , el valor esperado se define como:
Bajo la hipótesis explícita de distribución proporcional del margen, se define la probabilidad del modelo como . Sustituyendo esta igualdad en la fórmula del valor esperado:
Un overround cotizado del 5% corresponde a pérdida esperada solo bajo probabilidades proporcionales. Una pérdida esperada del 5% son cinco céntimos por unidad. Para retornos iid con media finita, la Ley Fuerte da convergencia casi segura de la media; la Ley Débil da convergencia en probabilidad. Ninguna garantiza pérdida realizada finita. Precios variables, dependencia, selección y parada exigen análisis propio.
3. Descomposición de los 4 Modelos Principales de Eliminación de Margen (Devig)
Para descubrir apuestas con valor esperado positivo (+EV), el analista profesional debe eliminar el margen de las cuotas para deducir la probabilidad real no sesgada . Sin embargo, surge un dilema fundamental: ¿cómo distribuyen las casas de apuestas su beneficio entre las distintas cuotas de un evento? ¿Aplican un recargo uniforme, lo distribuyen proporcionalmente o inflan las cuotas de los no favoritos?
Ante la falta de transparencia de los operadores comerciales, la investigación estadística ha establecido cuatro metodologías de referencia: el Método Multiplicativo, el Método Aditivo, el Método de Potencia y el Modelo de Shin.
Método 1: El Modelo Multiplicativo (Margen Proporcional)
El método multiplicativo es el procedimiento más extendido en portales y herramientas web debido a su extrema sencillez de cálculo. Parte de la premisa de que la casa aplica su margen de forma proporcional a la probabilidad implícita de cada resultado. Si un mercado cuenta con un overround total del 5% (S=1.050), se asume que cada selección individual está inflada en un factor del 5% respecto a su probabilidad real.
Sea el número de resultados posibles y la probabilidad implícita inicial. La suma total de probabilidades del mercado se define como:
En el modelo multiplicativo, la probabilidad justa se calcula dividiendo la probabilidad implícita individual por la suma total :
Las cuotas decimales justas resultantes corresponden al inverso de dicha probabilidad:
Ejemplo Práctico (LaLiga / Mercado 1X2):
Tomemos un partido de alta competición con cuotas de cierre: Victoria Local (), Empate (), Victoria Visitante ().
- Probabilidades implícitas brutas: (47.62%), (29.41%), (28.57%).
- Suma total de probabilidades: (Overround = 5.602%).
- Probabilidades Justas Multiplicativas:
- Local: (45.09%)
- Empate: (27.85%)
- Visitante: (27.06%)
- Comprobación: (100.00%).
Limitación: Aunque resulta cómodo de implementar, el método multiplicativo simplifica la realidad. Trata por igual cuotas extremadamente bajas (1.20) y cuotas muy elevadas (15.00), ignorando por completo el sesgo favorito-no favorito.
Método 2: El Modelo Aditivo (Deducción Fija Uniforme)
El modelo aditivo sostiene que la casa de apuestas distribuye su comisión restando un porcentaje fijo a cada una de las opciones del mercado, de forma idéntica para todas las selecciones.
La formulación matemática para la probabilidad justa aditiva es:
Cálculo en el Mismo Ejemplo:
Con y , el descuento individual por selección es de (1.867 puntos porcentuales).
- Local: (45.75%)
- Empate: (27.55%)
- Visitante: (26.70%)
Fallo Crítico Fatal: En mercados con participantes de cuotas muy altas (como carreras de caballos o apuestas a campeón de torneo), el modelo aditivo produce probabilidades negativas. Si un no favorito cotiza a cuota 60.00 (probabilidad del 1.67%) y la sustracción fija requerida es del 2.00%, la probabilidad resultante es , lo que invalida el método para esa línea. Si todas las probabilidades ajustadas están en [0,1], es matemáticamente admisible.
Método 3: El Modelo de Potencia (Transformación Exponencial)
Para superar los defectos de las funciones lineales, se diseñó el Método de Potencia. Este modelo plantea que la distorsión impuesta por las casas sigue una escala exponencial regulada por un parámetro . Al elevar las probabilidades implícitas a la potencia , se penaliza de forma no lineal a las selecciones de menor probabilidad, reproduciendo fielmente el sesgo favorito-no favorito.
La condición formal del modelo exige encontrar el escalar que garantice la suma unitaria de probabilidades:
Al ser una ecuación no lineal, se resuelve numéricamente mediante el algoritmo de Newton-Raphson. Definiendo la función objetivo y su derivada analítica :
La iteración progresa de forma extraordinariamente rápida mediante:
Una vez hallado , las probabilidades justas son estrictamente positivas (), garantizando estabilidad matemática y una distribución no lineal del margen.
Método 4: El Modelo de Shin (Selección Adversa e Información Asimétrica)
Desarrollado en las publicaciones académicas de Hyun Song Shin (1991, 1992, 1993), el Modelo de Shin es el método con mayor fundamento teórico para deducir cuotas justas; sin embargo, en los 2.490 partidos de la Premier League no fue más preciso que los métodos simples (Brier 0,5676).
Shin conceptualiza el mercado de apuestas bajo la teoría de selección adversa con información asimétrica. Los participantes del mercado se subdividen en dos categorías:
- Apostadores Desinformados (Ruido): Jugadores recreativos que apuestan basándose en emociones, preferencias populares o intuiciones no sustentadas.
- Apostadores Informados (Insiders): Operadores con información privilegiada de alta precisión (lesiones ocultas, modelos analíticos superiores) que conocen el resultado con total certidumbre.
El parámetro mide la cuota del volumen financiero procedente de los apostadores informados. Para no sufrir pérdidas sistemáticas a manos de los insiders, la casa de apuestas ajusta sus precios protegiéndose contra la información privada. La relación formal entre la probabilidad bruta y la probabilidad real subyacente viene dada por:
Donde es la suma de probabilidades implícitas. El valor de se calcula numéricamente imponiendo la condición de cierre :
En los 2.490 partidos de la Premier League, el parámetro ajustado a las cuotas de cierre de Pinnacle tuvo una mediana del 1,37% (entre el 1,10% y el 1,65% en el 80% de los partidos); con la media del mercado, la mediana fue del 2,05%. El valor crece con el margen: es mayor en la media del mercado que en Pinnacle.
4. Evidencia Empírica de 2.490 Partidos Reales (football-data.co.uk)
Al procesar 2.490 encuentros de la Premier League a lo largo de siete temporadas consecutivas (2019–2026, fuente football-data.co.uk, archivo public/papers/epl-closing-lines-2019-2026.csv), constatamos un overround medio de cierre del 2.70% en Pinnacle y del 4.16% en el promedio general del mercado. La evaluación de los cuatro métodos de deducción de margen (Multiplicativo, Aditivo, Potencia y Shin) sobre las líneas de cierre de Pinnacle arroja una precisión predictiva prácticamente uniforme: un Brier Score de 0.5676 en los cuatro modelos (diferencias inferiores a 0.0001) y un log-loss de 0.9583 a 0.9584.
Escenario de Prueba: Mercado con Favorito Extremo (Local 1.25, Empate 6.20, Visitante 12.50)
Probabilidades implícitas brutas: , , . Overround total: ().
| Metodología | Local Fair % (1.25) | Empate Fair % (6.20) | Visitante Fair % (12.50) | Local Fair Cuota | Visitante Fair Cuota |
|---|---|---|---|---|---|
| Multiplicativo | 76,83% | 15,49% | 7,68% | 1,302 | 13,016 |
| Aditivo | 78,62% | 14,75% | 6,62% | 1,272 | 15,097 |
| Modelo de Potencia (k=1.064) | 78,86% | 14,34% | 6,80% | 1,268 | 14,707 |
| Modelo de Shin (z=0.021) | 78,17% | 14,92% | 6,91% | 1,279 | 14,472 |
Qué demuestra el ejemplo: observe la discrepancia entre los modelos Multiplicativo y Shin en el favorito local. El método multiplicativo estima la probabilidad justa del favorito en 76,83%, mientras que el Modelo de Shin la sitúa en el 78,17% — un desplazamiento neto de +1,34 puntos porcentuales. En la muestra de 2.490 partidos el desplazamiento promedio para cuotas inferiores a 1,70 fue de +0,79 p.p. (en 953 selecciones), +0,10 puntos porcentuales en cuotas intermedias (1,70–3,50, 2.848 selecciones) y −0,28 puntos porcentuales en no favoritos (> 3,50, 3.669 selecciones). Por el contrario, en el no favorito visitante de nuestro escenario, el multiplicativo asigna un 7,68% de probabilidad estimada, mientras que Shin asigna un 6,91%.
Frente a Shin, el método multiplicativo asigna algo menos de probabilidad a los favoritos claros y algo más a las sorpresas. Que esto importe depende de la apuesta: en los 2.490 partidos de la Premier League la precisión global fue la misma (Brier 0,5676), pero en una sorpresa concreta la diferencia puede decidir si la apuesta parece +EV.
5. Flujo Operativo para Apuestas de Valor (+EV)
Para aplicar este conocimiento con éxito en el mercado:
- Monitorizar Mercados Eficientes (Sharp): Se extraen las cuotas de operadores con alta liquidez y límites profesionales (como Pinnacle y mercados de intercambio).
- Depuración mediante Shin: Se eliminan los márgenes aplicando el algoritmo de Shin para estimar las probabilidades justas (en líneas 1X2 líquidas, los métodos multiplicativo y de potencia dan casi el mismo resultado).
- Identificación de Errores en Casas Recreativas: Se buscan desajustes en casas tradicionales que ofrezcan cuotas superiores a la cuota justa deducida en el mercado sharp, asegurando apuestas con ventaja matemática (+EV).
6. Conclusiones y Herramientas
- El overround describe precios completos. La pérdida esperada exige probabilidades; bajo normalización proporcional es m/(1+m). La estimación sin margen depende del modelo, no es probabilidad objetiva revelada por la marca.
- El método multiplicativo ignora el sesgo favorito-no favorito, pero en los 2.490 partidos de la Premier League fue tan preciso como los demás (Brier 0,5676).
- El Modelo de Shin es el de mayor fundamento teórico, pero no fue más preciso en las líneas 1X2 líquidas.
- Calcula al instante cuotas justas con nuestra Calculadora de Cuotas Justas No-Vig gratuita.

