
Букмекер предлагает коэффициент 1.95. Биржа показывает 2.00 с условной комиссией 5% с положительного выигрыша на рынке. Для одной изолированной back-ставки выплаты совпадают: эффективный десятичный коэффициент равен 1.95. Более крупное число на бирже исчезает после удержания комиссии.
При комиссии 2% тот же коэффициент 2.00 превращается в 1.98. Именно эту итоговую выплату нужно сравнивать с ценой букмекера. Прямое сопоставление процента комиссии с оверраундом букмекера способно привести к неверному ответу, поскольку эти проценты применяются к разным денежным величинам.
Все цены и ставки комиссии в примерах условные. Это не текущие предложения, не универсальный тариф биржи и не инструкция делать ставки.
Сначала пересчитайте одну back-ставку
Пусть O обозначает десятичный коэффициент котировки, c является долей комиссии, а s обозначает сумму ставки. Если одна изолированная back-ставка выигрывает, прибыль до комиссии равна s(O-1). Если комиссия равна c, умноженной на эту положительную прибыль, возвращённая сумма вместе с исходной ставкой составляет:
возврат = s + s * (O - 1) * (1 - c)
эффективный коэффициент = 1 + (O - 1) * (1 - c)
Здесь комиссия удерживается с прибыли. Если просто умножить весь десятичный коэффициент на 1-c, комиссия затронет и возвращаемую исходную ставку. При 2.00 и 5% такой ошибочный приём даст 1.90 вместо правильного значения 1.95.
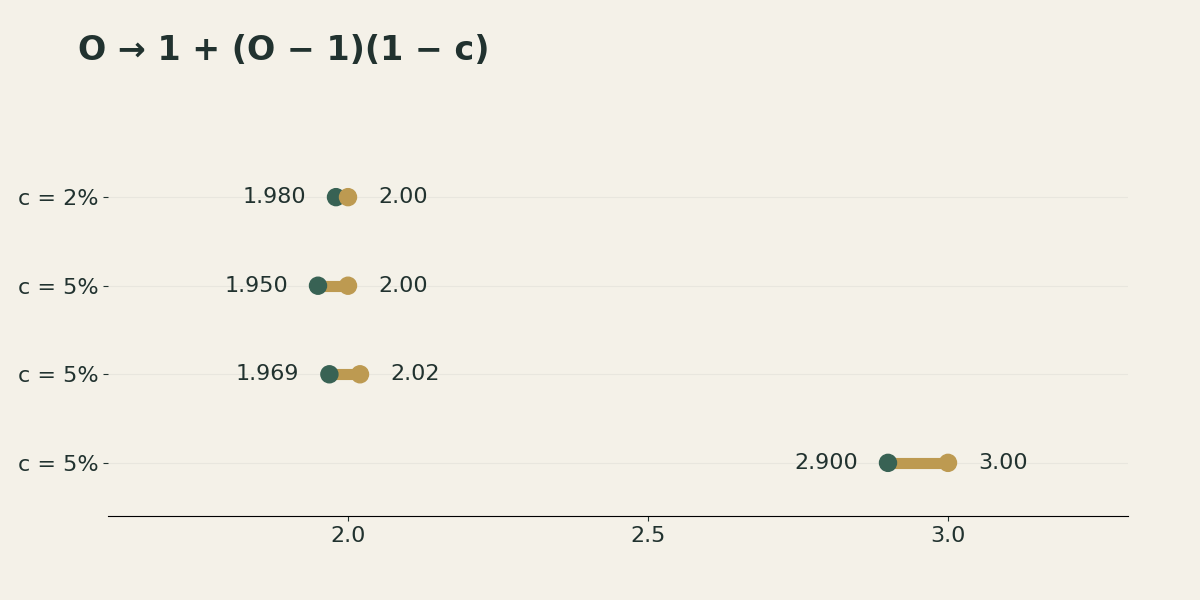
| Биржевой коэффициент | Условная комиссия | Эффективный коэффициент | Чистая прибыль при выигрыше ставки 100 | Вероятность безубыточности |
|---|---|---|---|---|
| 2.00 | 2% | 1.980 | 98.00 | 50.505% |
| 2.00 | 5% | 1.950 | 95.00 | 51.282% |
| 2.02 | 5% | 1.969 | 96.90 | 50.787% |
| 3.00 | 5% | 2.900 | 190.00 | 34.483% |
Для этой модели изолированной ставки вероятность безубыточности равна единице, делённой на эффективный коэффициент. Она не является оценкой фактической вероятности события. Один коэффициент сам по себе не устанавливает эту вероятность; подробнее об этом говорится в ограничениях вывода справедливой цены из одной котировки.
Комиссия относится к рынку, а не обязательно к каждой выигравшей ставке
Справка Betfair о комиссии описывает удержание с положительного чистого выигрыша внутри одного рынка. Применимая ставка зависит от условий аккаунта и страны пользователя. Общая формула допускает базовую ставку рынка и скидку. Значения в примерах выше являются входными параметрами расчёта, а не заявлением, что каждый аккаунт платит одну из этих двух ставок. Справка проверена 2 ноября 2026 года.
Это различие существенно, когда несколько ставок рассчитываются на одном рынке. Допустим, при одном исходе их прибыли и убытки до комиссии составляют +100 и -80 единиц. Общий результат равен +20. При условной ставке 5% комиссия составляет 1 единицу, а итоговая прибыль рынка равна 19.
Если удержать 5 единиц с прибыльной позиции +100 и не учесть убыточную позицию при определении комиссии, после суммирования получится 15 единиц. В таком расчёте комиссия применена к неверной базе. Проблема возникает ещё до оценки вероятностей события.
Для каждого возможного исхода рынка j удобнее записать:
итоговая прибыль[j] = прибыль рынка до комиссии[j]
                     - c * max(прибыль рынка до комиссии[j], 0)
Упрощение предполагает, что указанная комиссия является единственным существенным сбором. Дополнительные платежи, правила расчёта и индивидуальные сборы аккаунта нужно проверять отдельно. Когда несколько позиций объединены одним рынком, один эффективный коэффициент отдельной ставки уже может не описывать всю совокупность обязательств.
Почему сравнение с «маржой 5%» не работает
Рассмотрим полную условную линию букмекера с двумя исходами и коэффициентами 1.90 и 1.90. Сумма обратных коэффициентов составляет:
S = 1/1.90 + 1/1.90 = 1.05263158
Оверраунд такой линии равен 5.2632%. Если исходы действительно равновероятны, ставка в одну единицу имеет ожидаемый валовой возврат 0.5 * 1.90 = 0.95. Ожидаемый чистый убыток составляет 5%.
Теперь предположим, что то же честное событие 50/50 доступно на бирже по 2.00 с комиссией 2%. Эффективный коэффициент равен 1.98, ожидаемый валовой возврат равен 0.99, а ожидаемый чистый убыток равен 1%. Сравнение возврата работает, поскольку пример явно задаёт истинную вероятность. Сам расчёт оверраунда её не предоставляет.
По этой причине оверраунд котировок, ожидаемый убыток модели и фактический доход оператора требуют отдельных обозначений. Оверраунд реальной линии не показывает, какую долю маржи букмекер заложил в каждый исход. Для полных сопоставимых линий калькулятор коэффициентов без маржи помогает сравнивать модельные допущения. Он не превращает одну выбранную модель в наблюдаемую истину.
Лучшей котировки может не хватить на всю сумму
По указанной биржевой цене может быть доступен ограниченный объём. Если одна часть условного заказа исполняется по 2.00, а другая по 1.96, рассчитайте общую выплату по фактическим суммам каждой части. Не применяйте лучшую видимую котировку ко всей ставке.
Допустим, изолированный back-заказ на 100 единиц исполняется частями: 30 единиц по 2.04 и 70 единиц по 2.00. При выигрыше прибыль до комиссии равна 30 * 1.04 + 70 * 1.00 = 101.20. При условной комиссии 5% чистая прибыль равна 96.14. Добавляем возвращённую ставку 100 единиц и делим на её сумму: эффективный коэффициент равен 1.9614.
Если оценить весь заказ по 2.04, после той же комиссии получится 1.988. Разница составляет 2.66 единицы прибыли при выигрыше на каждые 100 единиц этого примера. Лучшая показанная цена плохо описывала среднюю цену, по которой можно было исполнить весь заказ.
При эффективном коэффициенте 1.9614 условная оценка вероятности 52% даёт ожидаемый чистый возврат 0.52 * 1.9614 - 1 = 1.9928%. При вероятности 50% тот же расчёт даёт -1.93%. Эти вероятности выбраны для примера и не являются прогнозами. Если неопределённость оценки охватывает оба значения, арифметика не поддерживает уверенное заявление о положительном математическом ожидании. Точно рассчитанная комиссия не устраняет неопределённость модели события.
Проверяйте совпадение события и условий контракта так же внимательно, как коэффициенты. Рынки основного времени и рынки с учётом овертайма могут рассчитываться по-разному. Условия участия игрока, разделённые победы, отмены и вычеты также меняют выплату. Точный расчёт комиссии для другого контракта всё равно даёт неправильное сравнение.
Мы рекомендуем вести два отдельных расчёта. Сначала определите чистую выплату при совпадающих условиях расчёта, затем оцените математическое ожидание с явно указанной вероятностью из источника или модели. Если доказательств хватает только для сравнения выплат, на этом следует остановиться.
Какая биржевая цена сравняется с ценой букмекера
Алгебру можно использовать и в обратном направлении. Пусть B обозначает десятичный коэффициент букмекера, а c является условной комиссией биржи для одной изолированной back-ставки. Приравняем два эффективных коэффициента:
B = 1 + (O - 1) * (1 - c)
сопоставимая биржевая цена O = 1 + (B - 1) / (1 - c)
При B = 1.97 и c = 0.05 нужная котировка составляет примерно 2.02105. Цена 2.02 после комиссии даёт только 1.969, чуть ниже 1.97. Цена 2.03 даёт 1.9785, немного выше этого уровня.
Это порог совпадения выплат, а не порог выгодной ставки. Расчёт не знает истинную вероятность, доступный объём или то, совпадают ли правила двух контрактов. Он также предполагает, что ставка комиссии применима именно к этой изолированной позиции.
Если c неизвестно точно, рассчитайте несколько строк, вместо того чтобы скрывать догадку за одним числом. При нулевой комиссии нужная биржевая цена равна B. Это полезная проверка арифметики. С ростом комиссии необходимая исходная котировка также растёт. Противоположное движение результата указывает на ошибку пересчёта.
Для lay нужно считать размер обязательства
Предыдущая таблица относится к back-ставкам. В отдельной lay-позиции показанная сумма ставки означает выигрыш до комиссии, если выбранный исход не наступит. Под риском находится другая сумма, обязательство liability:
обязательство = сумма lay * (коэффициент lay - 1)
При lay-коэффициенте 3.00 и сумме lay 100 единиц обязательство равно 200. Если выбранный исход проигрывает, условная комиссия 5% оставляет прибыль 95 единиц. Если он выигрывает, позиция теряет 200. Эти результаты не эквивалентны back-ставке на 100 единиц по 3.00.
В расчёте на единицу обязательства эффективный коэффициент дополнительного события равен:
эффективный коэффициент = 1 + (1 - c) / (коэффициент lay - 1)
В примере получается 1.475. Дополнительное событие означает «выбранный исход не выигрывает». В рынке победителя матча с тремя исходами оно может включать и ничью, и победу другой команды. Сравнивайте его с контрактом на тот же набор исходов, а не с обычной back-ставкой только на противоположную команду.
Как и при нескольких back-позициях, уже открытая позиция на том же рынке может изменить чистую базу комиссии. Для полной совокупности позиций аккаунта рассчитайте каждый исход и положительную прибыль рынка до любого перевода в эффективный коэффициент. В записи lay отдельно сохраняйте показанную сумму и обязательство: в приведённом примере прибыль до комиссии составляет 100 единиц, но возможный убыток равен 200. Использование одной суммы для обеих сторон исказит сравнение.
Что записать для последующей проверки
В сохранённом сравнении укажите событие, определение рынка, выбранный исход, время, котировку, доступный объём и применимую комиссию. Условия расчёта держите рядом с формулой. Если ставка аккаунта неизвестна, обозначьте её как неизвестную и покажите чувствительность к нескольким значениям, вместо назначения стандартного тарифа.
CSV пересчёта комиссии воспроизводит четыре строки таблицы, а JSON дополнительных примеров содержит остальные учебные расчёты. Здесь нет реальных котировок. Прежде чем применять пересчёт к настоящему рынку, повторно проверьте актуальные условия комиссии своего аккаунта.

