
1. Экономическая природа букмекерской маржи (Оверраунд)
В среде рекреационных игроков бытует распространенное заблуждение: считается, что букмекерская контора — это азартный игрок, принимающий на себя направленный риск исхода спортивного состязания против мнений широкой общественности. В действительности, с точки зрения институциональных количественных финансов (quantitative finance) и микроэкономики букмекерского бизнеса, современный букмекер действует как классический маркет-мейкер (market maker). Фундаментальная цель спортивной биржи или профессионального букмекера состоит вовсе не в угадывании победителя матча с пророческой точностью, а в формировании структуры котировок, содержащей неотвратимый транзакционный налог: оверраунд (overround), традиционно именуемый в трейдинге как маржа, виг (vigorish) или джус (juice).
Для строгого математического описания оверраунда рассмотрим идеализированное бросание симметричной монеты, где объективная априорная вероятность выпадения Орла () или Решки () строго симметрична и доподлинно известна: и . В условиях безарбитражного справедливого рынка (zero-margin arbitrage conditions) коэффициенты определяются исключительно как величина, обратная истинной вероятности:
Если два участника заключат пари по 100 рублей на противоположные исходы, букмекер соберет 200 рублей совокупного оборота () и выплатит ровно 200 рублей () выигравшему участнику. Математическое ожидание чистой прибыли оператора в этом случае строго равно нулю (). Подобная деятельность представляет собой классическую игру с нулевой суммой, лишенную какой-либо коммерческой привлекательности для коммерческой букмекерской компании.
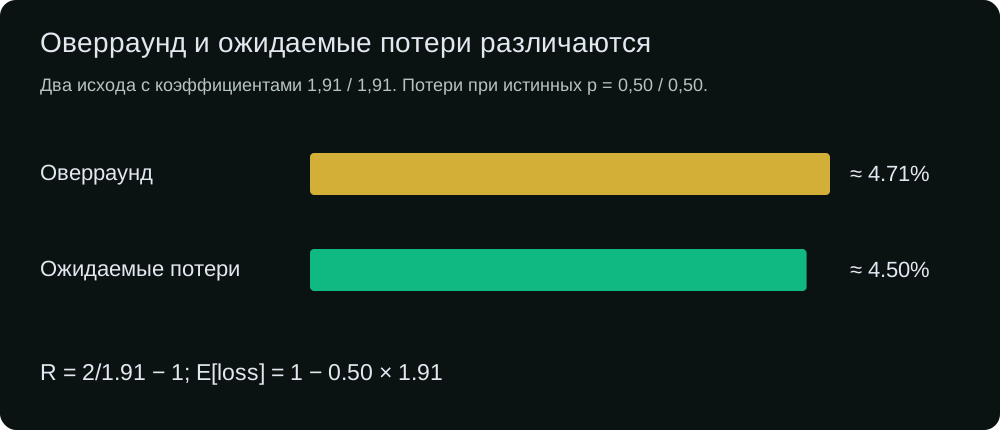
В условном бинарном рынке обе цены 1.909 ниже справедливых 2.00 при заданных вероятностях 50/50. Сумма обратных цен превышает единицу. Входы объясняют оверраунд, а не универсальные рыночные цены или безрисковую прибыль при любых суммах ставок.
Вероятности полного набора взаимоисключающих событий суммируются в единицу. В симметричном примере равные ставки уравнивают обязательства благодаря равным коэффициентам. При 1.909 и100 единицах с каждой стороны получено 200, выплачено 190.9, осталось 9.1, то есть hold 4.55% до издержек. Оверраунд равен . Эта конструкция не описывает каждую реальную книгу.
2. Математическая неизбежность дистанционного проигрыша под маржой
Положительный оверраунд описывает цены. Для вывода об ожидаемой потере конкретной ставки нужна модель вероятностей. Доля проигрывающих игроков является эмпирическим вопросом и не следует из формулы оверраунда.
Пусть случайная величина обозначает чистую выплату на единицу ставки при десятичном коэффициенте и объективной истинной вероятности события . Математическое ожидание пари определяется формулой:
При пропорциональной модели вероятности задаются как . Это явно выбранное допущение о распределении маржи, а не вывод из отсутствия аналитического перевеса. При нём EV каждой бинарной ставки без дополнительных издержек равен . Другой вектор вероятностей может давать отдельным ценам положительный EV.
Оверраунду 5% соответствует ожидаемая потеря только при пропорциональных вероятностях. Ожидаемая потеря 5% означает пять копеек на единицу. Для iid доходностей с конечным средним сильный закон больших чисел даёт сходимость среднего почти наверное, слабый закон даёт сходимость по вероятности. Ни один не гарантирует конечный фактический убыток. Изменение цен, зависимость, отбор и остановка требуют отдельного анализа.
3. Аналитический разбор 4 методов очистки линии от маржи (Devig)
Удаление маржи преобразует полный вектор цен в оценки при допущениях о её распределении. Котировки не определяют истинные вероятности однозначно. Сравнение оценки с другой ценой даёт модельный EV; калибровка, время, правила расчёта и исполнение проверяются отдельно.
Поскольку букмекеры держат свои коммерческие алгоритмы в строжайшем секрете, в квант-анализе разработаны 4 фундаментальные модели: мультипликативная, аддитивная, степенная и модель инсайдерской торговли Шина.
Метод 1: Мультипликативная модель (Пропорциональное распределение)
Мультипликативный метод является самым распространенным в простых калькуляторах благодаря элементарности вычислений. Он опирается на постулат о том, что маржа заложена строго пропорционально вероятности каждого исхода. Если рынок имеет оверраунд 5% (S=1.050), то подразумеваемая вероятность каждого исхода считается завышенной ровно на 5% относительно справедливого значения.
Пусть — количество исходов события, а — базовая вероятность. Суммарная вероятность рынка составляет:
Справедливая вероятность исхода вычисляется нормированием на общую сумму :
Справедливый коэффициент рассчитывается как величина, обратная вероятности:
Практический пример (Матч РПЛ 1X2):
Коэффициенты закрытия: П1 (), Ничья (), П2 ().
- Базовые вероятности: (47.62%), (29.41%), (28.57%).
- Сумма оверраунда: (Маржа = 5.602%).
- Справедливые вероятности:
- П1: (45.09%)
- Ничья: (27.85%)
- П2: (27.06%)
- Проверка: (100.00%).
Ограничение: Мультипликативный подход упрощает реальность на асимметричных рынках. Он применяет единый процент наценки как к фавориту с кэфом 1.20, так и к андердогу с кэфом 15.00, не учитывая асимметричное перераспределение маржи между фаворитами и аутсайдерами.
Метод 2: Аддитивная модель (Равномерное вычитание)
Аддитивная модель предполагает, что букмекерская контора распределяет излишек оверраунда поровну между всеми доступными исходами в абсолютных процентных пунктах.
Формула аддитивной вероятности имеет вид:
Расчет на том же примере:
При и , вычитаемый процент равен (1.867%).
- П1: (45.75%)
- Ничья: (27.55%)
- П2: (26.70%)
Неприемлемый дефект модели: На рынках с высокими коэффициентами аддитивный метод выдает отрицательные вероятности. Если исход оценивается кэфом 60.00 (вероятность 1.67%), а вычитаемая доля маржи равна 2.00%, результат составит . Для такой линии аддитивный метод неприменим. Если все очищенные вероятности лежат в [0,1], он математически допустим.
Метод 3: Степенная модель (Экспоненциальное масштабирование)
Степенная модель решает проблемы линейных методов за счет нелинейного сжатия вероятностей с помощью экспоненциального параметра . Возведение вероятностей в степень срезает большую часть маржи с маловероятных событий, великолепно моделируя смещение фаворит-аутсайдер.
Условие степенного метода требует нахождения скалярного показателя , при котором сумма трансформированных вероятностей строго равна единице:
Данное нелинейное уравнение не имеет аналитического решения в замкнутом виде и решается численным методом Ньютона-Рафсона. Задаются целевая функция и ее аналитическая производная :
Итерационный шаг поиска корня с квадратичной скоростью сходимости:
Найденный коэффициент гарантирует, что для любых величина , полностью исключая риск возникновения отрицательных значений и обеспечивая устойчивое нелинейное распределение маржи.
Метод 4: Модель Шина (Асимметрия информации и инсайдерский трейдинг)
Опубликованная экономистом Хен Сон Шином (Hyun Song Shin, 1991, 1992, 1993), данная модель лучше всех обоснована теоретически; при этом на 2 490 матчах АПЛ она не оказалась точнее более простых методов (Brier 0,5676).
Шин рассматривает букмекерский рынок через призму микроэкономической теории неблагоприятного отбора (adverse selection) в условиях информационной асимметрии. Рыночные участники делятся на две принципиальные категории:
- Шумовые (рекреационные) бетторы: Делают ставки под влиянием эмоций, медиа-трендов или клубных симпатий, не обладая статистическим или математическим преимуществом.
- Инсайдеры (профессионалы): Обладают эксклюзивной закрытой информацией (скрытые травмы ключевых игроков, закрытые тактические установки, передовые квантовые модели) и знают исход матча с абсолютной или подавляющей достоверностью.
Параметр относится к модели информированных ставок Шина. Его выбирают так, чтобы допустимые вероятности суммировались в единицу. Без внешней проверки он не измеряет реальную долю инсайдерских денег. Полученная оценка зависит от предпосылок модели, а не подтверждает их автоматически.
Решая квадратное уравнение относительно , Шин получил точную замкнутую формулу для вычисления справедливой вероятности:
Где — сумма базовых вероятностей рынка. Равновесный параметр находится численным решением одномерного уравнения, выражающего условие полной группы событий:
На 2 490 матчах АПЛ параметр , подобранный по коэффициентам закрытия Pinnacle, имел медиану 1,37% (от 1,10% до 1,65% в 80% матчей); по средним коэффициентам рынка медиана составила 2,05%. Значение растет вместе с маржой: по средним коэффициентам рынка оно выше, чем у Pinnacle.
4. Эмпирический анализ: 2 490 матчей АПЛ (football-data.co.uk)
Анализ выборки из 2 490 матчей Английской Премьер-лиги за семь сезонов с августа 2019 по январь 2026 года (источник football-data.co.uk, открытый массив: public/papers/epl-closing-lines-2019-2026.csv) демонстрирует структуру распределения маржи. Средний оверраунд закрытия составил 2,70% у Pinnacle и 4,16% в среднем по рынку. По точности калибровки на котировках закрытия Pinnacle все четыре метода девига (мультипликативный, аддитивный, степенной и модель Шина) дают практически неразличимый результат: Brier score равен 0,5676 для всех четырех подходов (разница менее 0,0001), а логарифмическая функция потерь (log loss) находится в диапазоне 0,9583–0,9584. Однако между формулами наблюдается закономерное смещение вероятностей на фаворитах и аутсайдерах.
Рассмотрим условный пример линии закрытия на матч сильного фаворита против аутсайдера: П1 (), Ничья (), П2 (). Суммарная маржа линии составляет ().
| Методология | П1 Fair % (1.25) | Х Fair % (6.20) | П2 Fair % (12.50) | П1 Fair Кэф | П2 Fair Кэф |
|---|---|---|---|---|---|
| Мультипликативный | 76.83% | 15.49% | 7.68% | 1.302 | 13.016 |
| Аддитивный | 78.62% | 14.75% | 6.62% | 1.272 | 15.097 |
| Степенной (k=1.064) | 78.86% | 14.34% | 6.80% | 1.268 | 14.707 |
| Модель Шина (z=0.021) | 78.17% | 14.92% | 6.91% | 1.279 | 14.472 |
Что показывает пример: обратите внимание на разницу между мультипликативным методом и моделью Шина на фаворите. Мультипликативный метод оценивает вероятность победы фаворита в 76.83%, тогда как модель Шина дает 78.17% — сдвиг на +1.34 процентных пункта. В выборке из 2 490 матчей средний сдвиг для коэффициентов ниже 1,70 составил +0,79 п.п. (по 953 исходам), +0,10 процентных пункта для средних котировок от 1.70 до 3.50 (2 848 исходов) и −0,28 процентных пункта для аутсайдеров выше 3.50 (3 669 исходов). На аутсайдере с коэффициентом 12.50 в нашем примере мультипликативный метод оценивает вероятность в 7.68%, в то время как модель Шина дает 6.91%.
Относительно модели Шина мультипликативный метод дает сильным фаворитам немного меньше вероятности, а аутсайдерам немного больше. Важно ли это, зависит от ставки: на 2 490 матчах АПЛ общая точность была одинаковой (Brier 0,5676), но для отдельного аутсайдера разница может решить, выглядит ли ставка +EV.
5. Практический алгоритм действий квант-беттора
Для систематического извлечения прибыли профессиональные количественные синдикаты используют строгий четырехэтапный алгоритмический пайплайн:
- Парсинг котировок острых (sharp) букмекеров: В реальном времени считываются коэффициенты Pinnacle, Circa Sports и биржи ставок Betfair — операторов с наивысшими лимитами, минимальной маржой и максимальной информационной эффективностью.
- Синтез рыночного консенсуса: Формируется композитная взвешенная линия закрытия, очищенная от локальных аномалий конкретного букмекера.
- Очистка от маржи методом Шина: Полученный вектор котировок пропускается через численный алгоритм модели Шина для оценки справедливых вероятностей каждого исхода (на ликвидных линиях 1X2 мультипликативный и степенной методы дают почти тот же результат).
- Поиск рыночной неэффективности у мягких (soft) букмекеров: Найденные справедливые вероятности сопоставляются с котировками рекреационных букмекеров, отстающих от движения рынка. Если мягкий букмекер выставляет коэффициент, превышающий справедливое значение (), фиксируется перевес (+EV) и рассчитывается оптимальный размер ставки по критерию Келли.
6. Ключевые выводы и инструменты
- Оверраунд описывает полный вектор цен. Для ожидаемой потери нужны вероятности; при пропорциональной нормировке она равна m/(1+m). Оценка без маржи зависит от модели распределения, а не раскрывается названием букмекера.
- Мультипликативный метод не учитывает смещение фаворит-аутсайдер, но на 2 490 матчах АПЛ был так же точен, как остальные (Brier 0,5676).
- Аддитивный метод математически опасен из-за риска генерации отрицательных вероятностей на андердогах.
- Модель Шина лучше всех обоснована теоретически, но на ликвидных линиях 1X2 не оказалась точнее.
- Никогда не очищайте от маржи котировки того букмекера, у которого собираетесь делать ставку; очищайте исключительно острый рынок.
- Используйте наш бесплатный Калькулятор справедливых коэффициентов No-Vig для моментального сопоставления всех 4 методов в реальном времени.

