
1. Orígenes en la Teoría de la Información: John L. Kelly Jr. y Bell Labs
En el año 1956, el físico e investigador estadounidense John Larry Kelly Jr. publicó en el prestigioso Bell System Technical Journal un artículo científico que cambiaría para siempre la historia de las finanzas cuantitativas: "A New Interpretation of Information Rate". Colaborando estrechamente con Claude Shannon —el padre indiscutible de la teoría de la información moderna— en los Laboratorios Bell de Nueva Jersey, Kelly investigaba cómo transmitir la máxima cantidad de datos binarios a través de líneas telefónicas con perturbaciones de ruido y canales con retroalimentación.
Kelly descubrió un paralelismo matemático perfecto entre las telecomunicaciones y la inversión de capital bajo incertidumbre. En el esquema conceptual de Kelly, un receptor telefónico que procesa señales con interferencias equivale exactamente a un inversor o apostador que recibe estimaciones imperfectas del mercado deportivo sujetas al azar. En lugar de maximizar el beneficio esperado aritmético de una única apuesta —un enfoque clásico que fomenta la sobre-exposición y conduce inevitablemente a la ruina del inversor—, Kelly planteó la maximización de la tasa de crecimiento geométrico logarítmico del capital a lo largo de una sucesión infinita de apuestas repetidas.
Esta metodología, conocida universalmente como el Criterio de Kelly (y aplicada por legendarios gestores de hedge funds cuantitativos como Ed Thorp y Jim Simons), es el único modelo matemático demostrado capaz de maximizar la velocidad de acumulación de riqueza a largo plazo minimizando al mismo tiempo el riesgo de quiebra financiera.
2. Deducción Matemática Rigurosa mediante Cálculo Diferencial
Para asimilar los fundamentos técnicos del Criterio de Kelly, debemos deducir la fórmula a partir de sus principios matemáticos. Imaginemos un inversor que cuenta con una banca inicial . El apostador destina una fracción constante de su capital disponible a una oportunidad con cuota decimal europea . Definimos como la cuota neta de beneficio por unidad jugada. Sea la probabilidad real y objetiva de victoria, y sea la probabilidad de fracaso.
Tras una secuencia de apuestas independientes, supongamos que se registran aciertos y fallos. La evolución del capital financiero acumulado obedece a la ecuación estocástica multiplicativa:
Para determinar la tasa de crecimiento por apuesta, tomamos el logaritmo neperiano normalizado por el capital inicial y dividimos por el número total de operaciones :
Conforme al Teorema de la Ley Fuerte de los Grandes Números de Kolmogorov, cuando el número de apuestas tiende a infinito (), la proporción empírica de aciertos converge casi con seguridad hacia la probabilidad teórica , y la tasa de fallos converge a . De este modo, la tasa asintótica de crecimiento geométrico se define formalmente como la esperanza matemática del retorno logarítmico:
Para hallar la fracción óptima de inversión que maximiza el crecimiento patrimonial , calculamos la primera derivada respecto a e igualamos la ecuación a cero:
Despejando algebraicamente los denominadores mediante multiplicación cruzada:
Recordando que , tenemos :
Para certificar formalmente que se trata de un máximo global absoluto y no de un mínimo o punto de inflexión, calculamos la segunda derivada :
Dado que , y , ambos sumandos son estrictamente negativos en todo el intervalo de definición. En consecuencia, para cualquier valor de , demostrando que es estrictamente cóncava y que es el único máximo global posible. Si el valor esperado no es positivo (), la fracción matemática óptima es estrictamente (no apostar).
3. El Espectro del Kelly Fraccional: Full, Half y Quarter Kelly
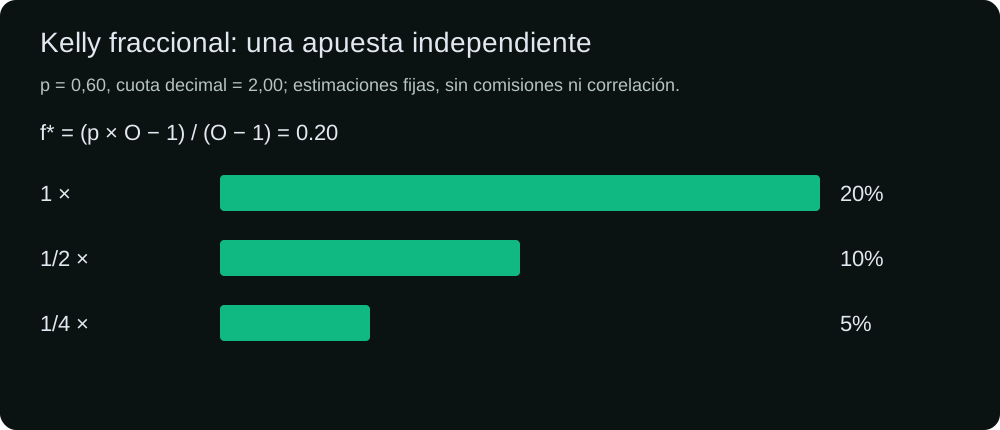
La referencia exacta es el crecimiento logarítmico esperado en un modelo binario con probabilidad y cuota fijas y conocidas. Kelly Fraccional aplica un múltiplo elegido del óptimo exacto. Esto cambia la asignación, sin validar la probabilidad estimada ni garantizar un beneficio realizado.
Las razones de crecimiento del 75% para Half Kelly y del 43.75% para Quarter Kelly proceden de una aproximación cuadrática. El segundo momento de Taylor es , no solo la varianza. Usar únicamente la varianza exige que el cuadrado de la media sea despreciable. El óptimo cuadrático siguiente no es, en general, la fracción binaria exacta de Kelly. Estas relaciones ilustran la aproximación, sin ofrecer razones universales para cualquier cuota, ventaja u horizonte.
En los retornos simples de una apuesta, multiplicar la fracción por multiplica la desviación típica por y la varianza por . Half Kelly da la mitad de desviación y una cuarta parte de esa varianza; Quarter da una cuarta parte y una dieciseisava parte. Estas identidades exactas del retorno no hacen que la varianza logarítmica sea exactamente cuadrática ni determinan la caída de una secuencia. Una exposición menor aún puede producir caídas profundas, como muestra la simulación finita posterior.
Un ejemplo muestra el límite de la aproximación. Con y , Kelly exacto es . Half Kelly conserva aproximadamente el 75.6575% del crecimiento logarítmico máximo exacto y Quarter el 44.5350%. El doble de Kelly aún tiene crecimiento positivo en este ejemplo. La frontera de crecimiento negativo debe calcularse con la función exacta, sin suponer que sea el doble del óptimo.
4. Exceso de Apuesta: Compruebe la Función de Crecimiento Exacta
Con parámetros conocidos, la concavidad estricta hace disminuir el crecimiento logarítmico esperado después del óptimo. La condición define crecimiento logarítmico asintótico negativo en apuestas independientes y estacionarias. En la frontera , crecimiento logarítmico esperado nulo no promete un saldo constante. Una fracción inferior al óptimo también puede perder dinero en un horizonte finito. Los errores del modelo cambian el óptimo real y la raíz de crecimiento nulo; una fracción fija no ofrece protección universal.
Un ejemplo muestra el límite de la aproximación. Con y , Kelly exacto es . Half Kelly conserva aproximadamente el 75.6575% del crecimiento logarítmico máximo exacto y Quarter el 44.5350%. El doble de Kelly aún tiene crecimiento positivo en este ejemplo. La frontera de crecimiento negativo debe calcularse con la función exacta, sin suponer que sea el doble del óptimo.
5. Incertidumbre en la Estimación de Parámetros y Riesgo de Modelo
El supuesto fundamental de la deducción de Kelly radica en que la probabilidad real y la ventaja sobre el mercado se conocen con precisión matemática absoluta. En las apuestas deportivas reales, jamás se conoce con certeza; se estima mediante modelos predictivos, algoritmos de aprendizaje automático o desmargenación de cuotas de casas de apuestas sharp.
El modelo usa una probabilidad estimada, mientras la teoría exacta supone una probabilidad conocida. Si la estimación es demasiado alta, incluso una fracción del óptimo estimado puede superar el óptimo real. La prueba es el crecimiento logarítmico esperado exacto bajo una probabilidad real plausible, no afirmar que Half o Quarter absorben un porcentaje fijo de error. Una fracción menor reduce exposición sin validar la ventaja estimada.
Considere un error de probabilidad con cuota fija de 3. La estimación p=0.40 da Kelly exacto del 10% y Half Kelly estimado del 5%. Si la probabilidad real es 0.34, el óptimo real es solo del 1%, pese a una ventaja aritmética positiva del 2%. La apuesta estimada de Half Kelly tiene entonces crecimiento logarítmico exacto negativo. La comparación mantiene las mismas reglas de pago y cambia la probabilidad; reducir la fracción, por sí solo, no demuestra que la ventaja estimada sea real ni que el horizonte elegido resulte rentable.
6. Simulación de Monte Carlo: 10.000 Trayectorias de Capital
Para visualizar la divergencia entre los distintos regímenes de asignación de capital, nuestro equipo cuantitativo ejecutó 10.000 simulaciones de Monte Carlo a lo largo de 1.000 apuestas bajo parámetros estándar de mercado: Cuota Decimal (), Probabilidad Real (), Ventaja Matemática .
La fracción teórica de Kelly para este escenario es exactamente: (6.0% de la banca actual por apuesta).
| Estrategia de Asignación | Tamaño de Apuesta (% Banca) | Capital Final Mediano () | Probabilidad de Drawdown 50% | Ratio de Sharpe (Log Wealth) |
|---|---|---|---|---|
| Full Kelly (1.0 f*) | 6.00% | 5.98x | 52.4% | 0.060 |
| Half Kelly (0.5 f*) | 3.00% | 4.21x | 12.8% | 0.120 |
| Quarter Kelly (0.25 f*) | 1.50% | 2.44x | 1.2% | 0.240 |
| Sobre-Apuesta Kelly (1.8 f*) | 10.80% | 1.34x | 88.6% | 0.012 |
| Kelly Destructivo (2.2 f*) | 13.20% | 0.08x (Ruina) | 98.9% | -0.045 |
Los resultados numéricos evidencian la superioridad operativa del Half Kelly. Aunque el Full Kelly ofrece un multiplicador mediano ligeramente superior (5.98x frente a 4.21x), obliga al inversor a tolerar una probabilidad del 52.4% de perder la mitad de su capital acumulado. El Half Kelly reduce el riesgo de sufrir una caída del 50% a un moderado 12.8% y duplica el Ratio de Sharpe ajustado al riesgo de 0.060 a 0.120. Cabe destacar que la estrategia destructiva (), a pesar de ostentar una ventaja matemática neta del +6% en cada operación, culmina con un capital mediano final de 0.08x, aniquilando el 92% de los fondos.
7. Apuestas Simultáneas y Optimización Convexa de Portafolio
La deducción analítica de Kelly asume un marco secuencial estricto: la primera apuesta finaliza, el capital se recalcula y se procede a la siguiente operación. Sin embargo, en la operativa deportiva profesional, los modelos detectan decenas de oportunidades con valor positivo simultáneas (por ejemplo, ocho encuentros de Premier League disputados a las 15:00 horas).
Aplicar la fórmula independiente a cada partido acarrea un severo riesgo estructural: la suma de participaciones recomendadas puede superar con creces el 100% de la banca total (), provocando apalancamiento forzoso y una exposición catastrófica a la ruina.
Para mitigar este problema, los operadores profesionales formulan el dimensionamiento simultáneo como una Optimización Convexa de Portafolio. Considerando eventos independientes, existen estados posibles , cada uno asociado a una probabilidad conjunta . El objetivo consiste en hallar el vector de ponderaciones que maximiza la esperanza matemática logarítmica bajo la restricción de liquidez total:
Donde si la apuesta resulta ganadora en el escenario , y en caso contrario. Cuando los partidos son estadísticamente independientes, una aproximación operativa robusta consiste en reescalar las cuotas individuales mediante el factor de normalización: .
8. Riesgo de Ruina Discreto y Límites de Cuantificación del Capital
En los modelos teóricos de tiempo continuo, el Criterio de Kelly posee una propiedad sumamente atractiva: la probabilidad asintótica de quiebra es exactamente cero, dado que las apuestas decrecen proporcionalmente a medida que el saldo mengua. No obstante, en las apuestas reales intervienen restricciones de discretización física:
- Importe Mínimo de Apuesta: Las casas de apuestas imponen un importe mínimo por operación (por ejemplo, 1 € o 0.50 $). Cuando la banca sufre una serie de pérdidas prolongada, la apuesta mínima obligatoria supera ampliamente la fracción matemática recomendada por Kelly, forzando un régimen de sobre-exposición involuntaria.
- Unidades Monetarias Discretas: El capital está cuantificado en céntimos y no puede dividirse infinitesimalmente, lo que introduce errores de redondeo en balances reducidos.
- Límites de Liquidez del Mercado: En cuentas de elevado volumen, la liquidez del mercado impone techos máximos de apuesta que alteran la proporcionalidad matemática de Kelly.
Para cuantificar el riesgo de ruina bajo capital discretizado, acudimos a la teoría clásica de Procesos de Difusión. La probabilidad de ruina para una banca de unidades con un tamaño de apuesta unitario y una ventaja neta se calcula mediante la relación:
Bajo la aproximación continua browniana con deriva y varianza , el riesgo de alcanzar un nivel de parada crítico antes de alcanzar el objetivo se expresa como . La adopción disciplinada de Half Kelly () maximiza el colchón de seguridad financiero, alejando las fluctuaciones adversas de las barreras de absorción del capital.
9. Reglas Prácticas de Ejecución e Inmunidad al Tilt Psicológico
- Recalcula Siempre el Importe sobre la Banca Actual: La fórmula de Kelly es dinámica. Al incrementarse el saldo, aumenta el importe monetario apostado; en las fases de retroceso, la apuesta en dinero disminuye automáticamente, garantizando la preservación matemática del capital.
- Inmunidad Psicológica Integrada contra el Tilt: Los apostadores recreativos aumentan sus apuestas durante las malas rachas intentando recuperar pérdidas pasadas (la falacia del jugador). El Criterio de Kelly impone la conducta contraria: las rachas negativas obligan a apostar sumas menores, protegiendo los fondos hasta que la varianza se estabilice.
- Establece el Half Kelly como Techo Inamovible: Dada la inevitable presencia de ruido analítico y margen de error en los modelos predictivos, jamás arriesgues más del 50% de la cuota teórica completa ().
- Calcula tus Participaciones Óptimas al Instante: Utiliza nuestra Calculadora del Criterio de Kelly interactiva para calcular en tiempo real las cuotas de Full, Half y Quarter Kelly en formatos decimal, americano y fraccional.

