
1. Информационно-теоретические истоки: Джон Л. Келли-младший и Bell Labs
В 1956 году американский физик и математик Джон Ларри Келли-младший опубликовал в научном издании Bell System Technical Journal эпоху определяющую работу под названием «A New Interpretation of Information Rate» («Новая интерпретация скорости передачи информации»). Работая в легендарных лабораториях Bell Telephone Laboratories в Нью-Джерси бок о бок с Клодом Шенноном — отцом современной теории информации, — Келли исследовал сложнейшую прикладную задачу: каким образом максимизировать скорость передачи двоичных символов по каналам связи с высоким уровнем статического шума и наличием обратной связи.
Келли выявил фундаментальный математический изоморфизм между физической передачей информационных сигналов и распределением инвестиционного капитала в условиях рыночной неопределенности. В концепции Келли зашумленный канал связи с помехами представлял собой точнейший аналог инвестора или спортивного трейдера, принимающего зашумленные вероятностные сигналы (количественные модели, аналитические перевесы или котировки букмекеров), подверженные воздействию случайных факторов. Вместо максимизации математического ожидания капитала отдельной сделки — метода, который неизбежно толкает к завышению рисков и быстрому разорению, — Келли предложил максимизировать асимптотический долгосрочный темп геометрического роста банкролла на бесконечном горизонте независимых повторений.
Созданный им математический аппарат, получивший мировое признание как Критерий Келли (в количественных инвестициях — стратегия логарифмической полезности или портфель оптимального роста), является единственной математически доказанной стратегией, способной обеспечить наивысшую скорость приумножения капитала на дистанции без риска неизбежного банкротства.
2. Строгий математический вывод критерия методами дифференциального исчисления
Для понимания фундаментальных причин превосходства критерия Келли выведем его аналитически из базовых аксиом теории вероятностей. Рассмотрим инвестора с начальным банкроллом . На каждое событие с европейским десятичным коэффициентом игрок выделяет фиксированную долю капитала . Определим как чистую ставку доходности на единицу вложенных средств. Обозначим через истинную объективную вероятность победы, а через — истинную вероятность поражения.
После череды из статистически независимых пари допустим наступление побед и проигрышей. Траектория суммарного депозита описывается мультипликативным стохастическим рекуррентным уравнением:
Для оценки темпа роста капитала на одно испытание возьмем натуральный логарифм от отношения текущего капитала к стартовому банкроллу и нормируем на число ставок :
На основании усиленного закона больших чисел Колмогорова при стремлении числа пари к бесконечности () наблюдаемая эмпирическая частота выигрышей почти наверное сходится к истинной вероятности , а частота поражений сходится к . Соответственно, предельная функция удельного геометрического роста формально определяется как математическое ожидание логарифмического множителя капитала:
Чтобы найти оптимальную долю капитала , максимизирующую скорость геометрического роста , вычислим первую производную по параметру и приравняем ее к нулю:
Приведя дроби к общему знаменателю и раскрыв скобки:
Поскольку , заменяем :
Чтобы строго доказать, что найденное экстремальное значение является единственным глобальным максимумом, исследуем знак второй производной :
В силу того, что , и , оба члена производной строго отрицательны на всей области определения. Следовательно, всюду, функция строго вогнута (конкавна), а критическая точка представляет собой абсолютный глобальный максимум функции роста богатства. Если математический перевес отсутствует (), оптимальная ставка строго равна нулю ().
3. Спектр дробного Келли: полный, половинный и четвертной размер
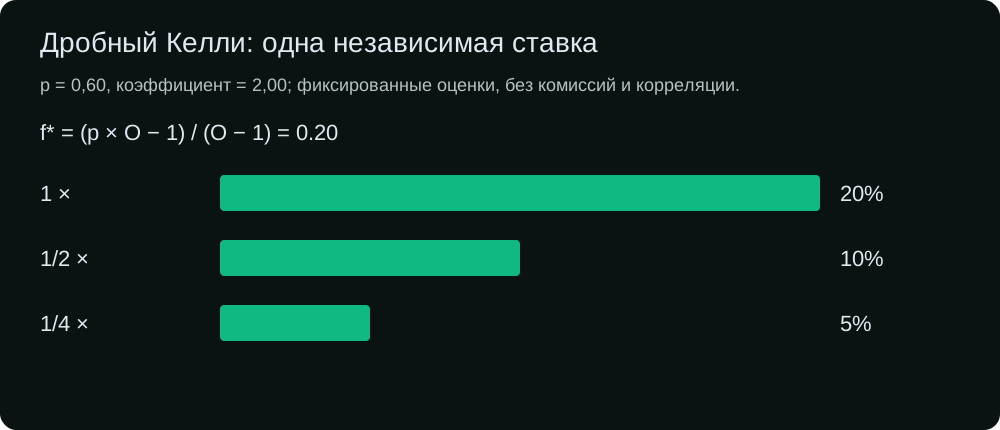
Точный ориентир задаёт ожидаемый логарифмический рост в бинарной модели с постоянными известными вероятностью и коэффициентом. Дробный Келли задаёт выбранный множитель точного оптимума. Он меняет размер ставки, но не подтверждает оценку вероятности и не гарантирует фактическую прибыль.
Соотношения роста 75% для Half Kelly и 43.75% для Quarter Kelly получены из квадратичного приближения. Второй момент в разложении Тейлора равен , а не одной дисперсии. Замена второго момента дисперсией требует пренебрежимо малого квадрата среднего. Квадратичный оптимум ниже в общем случае отличается от точного бинарного Келли. Эти соотношения иллюстрируют приближение, а не универсальные доли роста для любых коэффициентов, перевесов и горизонтов.
Для простой доходности одной ставки умножение доли на меняет стандартное отклонение в раз, а дисперсию в раз. Half Kelly даёт половину стандартного отклонения и четверть этой дисперсии; Quarter даёт четверть и одну шестнадцатую. Эти точные равенства для выплаты не делают дисперсию логарифмической доходности строго квадратичной и не задают просадку серии. При меньшей доле возможны глубокие просадки, что показывает конечная симуляция ниже.
Конкретный пример показывает границу приближения. При и точный Келли равен . Half Kelly сохраняет примерно 75.6575% точного максимального логарифмического роста, Quarter примерно 44.5350%. При двойном Келли рост в этом примере ещё положителен. Границу отрицательного роста нужно находить по точной функции, а не считать равной удвоенному оптимуму.
4. Превышение доли: проверка точной функции роста
При известных параметрах строгая вогнутость означает снижение ожидаемого логарифмического роста после оптимума. Условие задаёт отрицательный асимптотический логарифмический рост для независимых стационарных ставок. На границе нулевое ожидание логарифмического роста не обещает неизменный банк. Доля ниже модельного оптимума тоже может дать убыток на конечном горизонте. Ошибка модели меняет настоящий оптимум и корень нулевого роста; фиксированная дробь не даёт универсальной защиты.
Конкретный пример показывает границу приближения. При и точный Келли равен . Half Kelly сохраняет примерно 75.6575% точного максимального логарифмического роста, Quarter примерно 44.5350%. При двойном Келли рост в этом примере ещё положителен. Границу отрицательного роста нужно находить по точной функции, а не считать равной удвоенному оптимуму.
5. Неопределенность параметров модели и байесовская регуляризация
Классический вывод Келли опирается на допущение, что истинная вероятность и величина математического перевеса известны с абсолютной точностью. В реальном беттинге истинная вероятность скрыта от наблюдателя; она оценивается с помощью статистических моделей, байесовских регрессий или демаржинации коэффициентов sharp-букмекеров.
Модель использует оценку вероятности, а точная теория предполагает известную вероятность. Если оценка завышена, даже дробь от оценённого оптимума может превысить настоящий оптимум. Проверять нужно точный ожидаемый логарифмический рост при правдоподобной настоящей вероятности, а не обещанную способность Half или Quarter поглотить фиксированный процент ошибки. Уменьшение доли снижает экспозицию, но не подтверждает оценённый перевес.
Рассмотрим ошибку вероятности при фиксированном коэффициенте 3. Модельная оценка p=0.40 даёт точный Келли 10% и оценённый Half Kelly в 5% банка. Если настоящая вероятность равна 0.34, настоящий оптимум составляет лишь 1%, хотя арифметическое ожидание ставки остаётся положительным и равно 2%. Оценённый Half Kelly тогда даёт отрицательный точный логарифмический рост. В этом сравнении меняется вероятность, а коэффициент и правила выплаты остаются теми же. Само уменьшение доли не подтверждает реальность оценённого перевеса и не показывает, будет ли выбранный конечный горизонт прибыльным.
6. Симуляция Монте-Карло: 10 000 траекторий депозита
Для наглядной демонстрации фундаментальной разницы между режимами управления капиталом наша лаборатория стохастического моделирования выполнила вычислительный эксперимент методом Монте-Карло: 10 000 независимых реализаций процесса на дистанции в 1 000 ставок при выбранных условных входных данных: Европейский коэффициент (), Истинная вероятность (), Чистый математический перевес .
Теоретический размер ставки по формуле Full Kelly для данных условий составляет: (6.0% от текущего банка).
| Стратегия аллокации | Размер ставки (% банка) | Медианный капитал () | Вероятность просадки 50% | Коэффициент Шарпа (Log Wealth) |
|---|---|---|---|---|
| Full Kelly (1.0 f*) | 6.00% | 5.98x | 52.4% | 0.060 |
| Half Kelly (0.5 f*) | 3.00% | 4.21x | 12.8% | 0.120 |
| Quarter Kelly (0.25 f*) | 1.50% | 2.44x | 1.2% | 0.240 |
| Овербеттинг Келли (1.8 f*) | 10.80% | 1.34x | 88.6% | 0.012 |
| Разрушительный Келли (2.2 f*) | 13.20% | 0.08x (Банкрот) | 98.9% | -0.045 |
Результаты симуляции эмпирически подтверждают абсолютное превосходство стратегии Half Kelly. В то время как Full Kelly обеспечивает незначительное превосходство в медианном приросте (5.98x против 4.21x), он подвергает игрока колоссальной вероятности в 52.4% потерять половину всего накопленного капитала. Половинный размер снижает шанс 50%-й просадки до комфортных 12.8%, удваивая риск-скорректированный коэффициент Шарпа с 0.060 до 0.120. Обратите особое внимание на разрушительный режим (): несмотря на стабильное математическое преимущество +6% в каждой ставке, медианный баланс падает до 0.08x, стирая 92% стартового банка!
7. Портфельная выпуклая оптимизация для одновременных ставок
Классический одномерный вывод формулы Келли строится на предпосылке строго последовательных сделок: событие завершилось, банкролл обновился, заключается следующее пари. Однако в реальной практике количественных ставок аналитические алгоритмы находят десятки прибыльных событий, начинающихся в одно и то же время (например, вечерний тур Лиги Чемпионов или дневные матчи европейских футбольных лиг).
Слепое применение одномерного критерия к каждому независимому событию ведет к грубой математической ошибке: сумма долей быстро превышает 100% банкролла (), порождая скрытое кредитное плечо и риск мгновенной ликвидации капитала.
Для корректного распределения средств институциональные игроки формулируют одновременный беттинг как задачу Выпуклой портфельной оптимизации. При наличии параллельных пари формируется фазовое пространство из дискретных исходов , каждый из которых характеризуется совместной вероятностью . Требуется найти оптимальный вектор долей , максимизирующий математическое ожидание логарифма суммарного богатства при выполнении бюджетных ограничений:
Где , если ставка выиграла в состоянии , и при проигрыше. Для независимых матчей надежным и быстродействующим практическим решением является пропорциональная нормализация: .
8. Дискретный риск разорения и квантование банкролла
В непрерывной математической формулировке критерий Келли обладает удивительным свойством: теоретическая вероятность разорения строго равна нулю, поскольку размер ставки уменьшается пропорционально остатку средств и банкролл может делиться бесконечно. Однако в реальности капитал квантован и подчинен жестким дискретным барьерам:
- Минимальный порог ставки букмекера: Все букмекерские платформы имеют минимальный лимит (например, 10 рублей или 1 доллар). При глубокой просадке минимальная допустимая ставка начинает составлять долю, существенно превышающую , принудительно вводя игрока в режим смертельного овербеттинга.
- Дискретность валюты: Невозможно поставить долю копейки или цента, что искажает пропорции на малых суммах.
- Лимиты ликвидности: Максимальные суммы ставок букмекеров не позволяют крупным синдикатам ставить полную долю Келли на смолл-маркетах.
Для расчета вероятности разорения в условиях дискретного капитала при начальном банке , выраженном в единицах ставки , и чистом математическом преимуществе , используется классическая формула задачи о разорении игрока:
В приближении диффузионного броуновского движения со сносом и дисперсией вероятность пересечения критического стоп-уровня задается формулой . Переход на Half Kelly () создает многократный буфер безопасности, отдаляя капитал от поглощающих барьеров разорения.
9. Практические правила исполнения и психологическая защита от тильта
- Пересчитывайте ставки исключительно от текущего банкролла: Формула Келли динамична. При росте банка сумма ставки в денежном выражении увеличивается; в периоды спада сумма ставки автоматически падает, математически оберегая депозит от истощения.
- Встроенная защита от эмоционального тильта: Обычные игроки в тильте увеличивают размер ставки при череде неудач («догон», мартингейл). Критерий Келли диктует диаметрально противоположное: череда проигрышей требует обязательного снижения суммы ставки, замораживая потери до стабилизации дисперсии.
- Используйте Half Kelly как нерушимый потолок: Из-за неустранимой модельной погрешности и аналитического шума никогда не ставьте более 50% от расчетного полного значения ().
- Мгновенный расчет оптимального банкролла: Используйте наш бесплатный интерактивный Калькулятор критерия Келли для расчета ставок Full, Half и Quarter Kelly в реальном времени.

